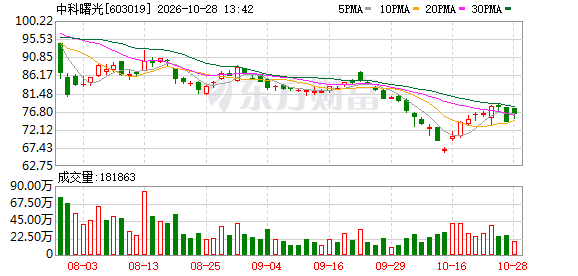
核心提要:10月27日,中科曙光披露2026年第三季度报告。公司第三季度实现营业收入47.73亿元,同比增长60.68%;归母净利润7.53亿元,同比增长217.19%;扣非净利润7.09亿元,同比增长275.46%。前三季度累计来看,公
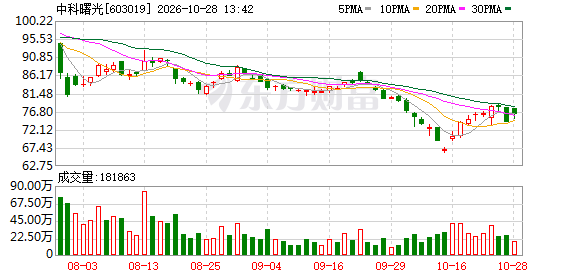
10月27日,中科曙光披露2026年第三季度报告。公司第三季度实现营业收入47.73亿元,同比增长60.68%;归母净利润7.53亿元,同比增长217.19%;扣非净利润7.09亿元,同比增长275.46%。
前三季度累计来看,公司实现营业收入122.38亿元,同比增长38.75%;归母净利润17.25亿元,同比增长78.51%;扣非净利润15.53亿元,同比增长105.02%。
财报显示,业绩增长主要受益于国内算力领域市场需求向好,高端计算机等IT设备产品销量同比增加;同时,配套软件等高毛利产品销售上升,推动综合毛利率较上年同期提升。
同日,该公司还公告拟与海光信息共同对一家参股子公司增资。该子公司从事企业级互连芯片研发,本次增资完成后,中科曙光与海光信息各持有其25%股权。本次增资前,公司及海光信息各持有标的公司27.4%的股权,本次增资完成后,公司及海光信息各持有标的公司25%的股权。虽然中科曙光未公布该标的子公司的具体名称,但仍披露了该标的公司的部分信息:成立于2020年,专注于企业级互连芯片的技术研究与产品开发并提供相关解决方案。
从产业趋势观察,中科曙光的三季报反映出国产算力基础设施需求正加速转化为系统厂商的订单与收入;利润增速显著高于收入增速,也意味着产品结构改善对盈利质量的拉动正在显现。中科曙光的主营业务包括高端计算机、存储、数据中心硬件,以及软件、系统集成和算力服务,其中,配套软件、调度平台、运维服务、系统集成和算力运营服务毛利率更高。算力需求不断增长的背景下,中科曙光不仅卖出了更多服务器和高端计算机,还输出了更多高毛利软件和服务。未来,投资者可重点关注该公司的项目交付节奏、毛利率改善的可持续性,以及经营现金流表现。
(文章来源:广州日报)

还没有评论,来说两句。