第二条线索在资金面。金鹰基金观察到,当前市场仍处于减量博弈环境,增量资金入场意愿偏弱,两融资金持续在成长赛道减仓,部分融资盘止损进一步放大短期波动,形成负向的正反馈态势。当前盘面尤为典型:隔夜海外科技板块走强带动亚洲早盘日韩股市高开,但并未有效转化为A股持续上攻动能,反而成为前期获利资金兑现或其他类别资金止损的窗口,AI硬件、半导体、医药等高估值成长板块抛压集中。
金鹰基金认为,截至三季度末,公募科技筹码出清程度已接近历史出清均值水平,但并未出现大规模集中出逃,这意味着科技赛道拥挤度有所缓释,整体仓位中枢仍处于相对高位。
第三条线索是风格再平衡。金信基金认为,当前调整为“缩量环境下的高位筹码消化与风格再平衡”,资金向低估值高股息与内需消费方向切换的特征十分明显。金鹰基金进一步认为,三季报披露进入尾声,部分标的业绩不及预期放大了个股层面的估值消化,叠加市场对成长板块远期订单、业绩兑现节奏的分歧加大,即便产业链有零星利好,也难以扭转短期筹码继续出清的压力。
中欧基金强调,当前调整可以概括为政策等待、业绩验证与海外扰动三重因素叠加的窗口,但缩量普跌反映的是承接力不足而非恐慌性出清。
在结构性行情中寻找“合适的布局”
既然超调已经发生、归因也渐清晰,后市自然成为焦点。多数基金公司认为,短期市场有望企稳,趋势性转强仍需验证,中长期A股或更趋结构化,科技、红利、资源品都是基金经理关注的方向。
短期而言,中欧基金认为市场短期有望企稳,空间取决于政策出台力度与外部流动性;金信基金建议缩量调整阶段保持耐心、多看少动,但连续调整已使科技板块拥挤度显著消化,估值回到更具性价比的区间,缩量回调或许为具备产业催化的硬科技方向提供了更好的布局窗口。
金鹰基金则强调,A股后续行情的显著企稳,可能仍有赖于长期稳定型资金主动、果断和持续干预,打破负向循环趋势,并最终推动成交回暖、风偏修复以及成长板块分歧收敛;短期重点关注美联储10月议息、海外科技龙头财报与资本开支指引、国内三季报密集披露以及10月PMI数据。
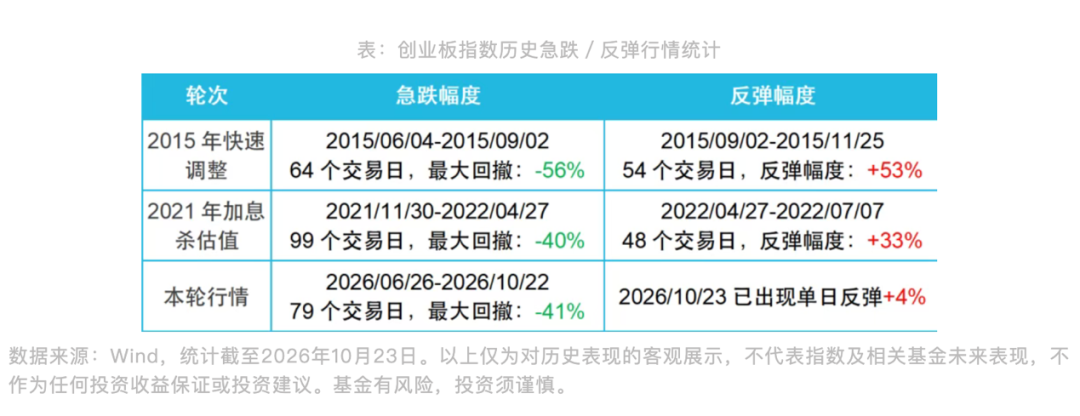
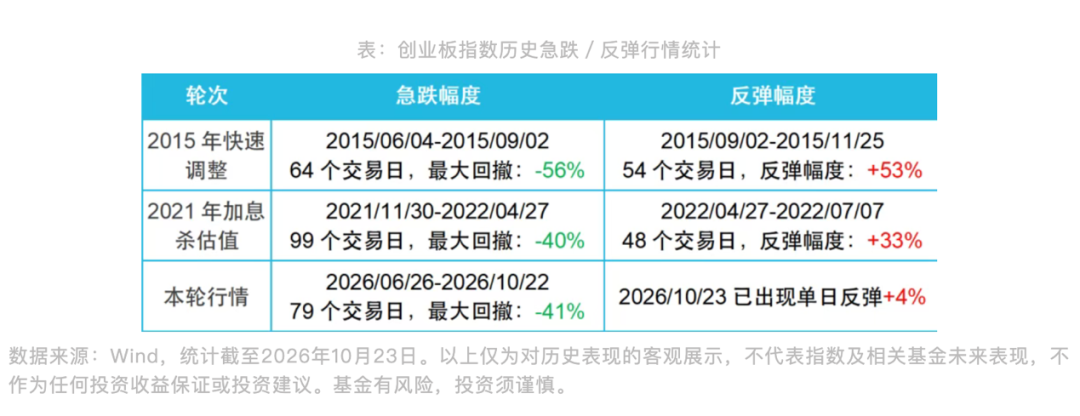
有基金公司复盘历史急跌的反弹情况显示,2015年急跌后54个交易日反弹53%,2021年那轮48个交易日反弹33%,跌幅越大、跌速越快的区间,修复阶段的弹性往往也更大。当然,投资者也要注意,但历史统计不等于必然规律,反弹何时启动、能持续多久都存在很大不确定性,也可能在低位反复更长时间。
中期而言,结构性判断更为关键。中欧基金指出,国内资产具备规模优势和政策优势,但考虑到基本面的下行压力,预计中长期A股表现可能更趋向结构化;科技是A股盈利改善的核心驱动力,这一趋势或将持续。与此同时,在中国偏低的利率水平下,红利股对国内资产配置的吸引力提升,而市场波动率在资金面共识增强的背景下或将持续攀升,红利板块的低波特征有助于构建组合防御性。
华泰柏瑞基金副总经理董辰表示,时代背景下的资源和科技仍然是中长期相对关注的两大方向。科技领域产业趋势明确,关注估值和基本面合适的细分板块和个股。资源品方面,地缘冲突和全球供应链重构带来的供给冲击仍可能持续抬升商品价格中枢。内需方向,政策信号逐渐增强,基本面有望回暖,综合估值维度,将是接下来需要重点关注的方向。
一个值得注意的变化是,部分此前谨慎的基金经理开始转向乐观。
景顺长城基金股票投资部执行总监杨锐文坦言,自己始终对投资者追捧估值高企、弹性极强的资产心存顾虑,这份担忧在三季度已然应验;但经过三季度调整,市场结构性泡沫明显收敛,很多被错杀、估值回归的机会正在出现。
因此,杨锐文指出,“相比于之前相对谨慎的思路,我们现在变得更为乐观,会主动加大力度去挖掘低估机会”。不过他同时提醒,科技板块齐涨共跌的强贝塔时代已经结束,接下来或是典型的结构性个股行情,比拼的核心是底层研究选股能力。
(文章来源:中国基金报)

还没有评论,来说两句。