摘要:徽酒“一哥”渠道去库存似乎在加速。9月27日,华创证券发布的白酒行业跟踪报告称,通过对浙苏皖川等地的走访发现,古今贡酒(000596.sz)在中秋未强压货的情况下,渠道库存已降至3个月水位,
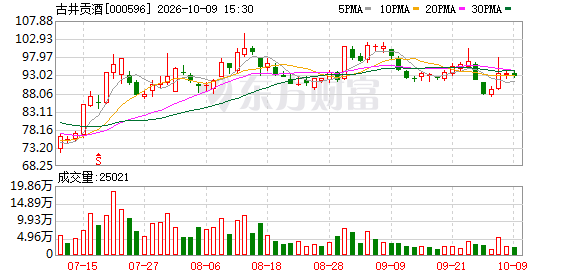
徽酒“一哥”渠道去库存似乎在加速。
9月27日,华创证券发布的白酒行业跟踪报告称,通过对浙苏皖川等地的走访发现,古今贡酒(000596.sz)在中秋未强压货的情况下,渠道库存已降至3个月水位,这为其糟糕的中报挽回了一些颜面。
不久前,古井贡酒交出了一份近年来最差的中期“成绩单”:2026年上半年,实现营业收入101.31亿元,同比降幅27%;同期21.64亿元的归母净利润,增速则同比扩大至了-41%。
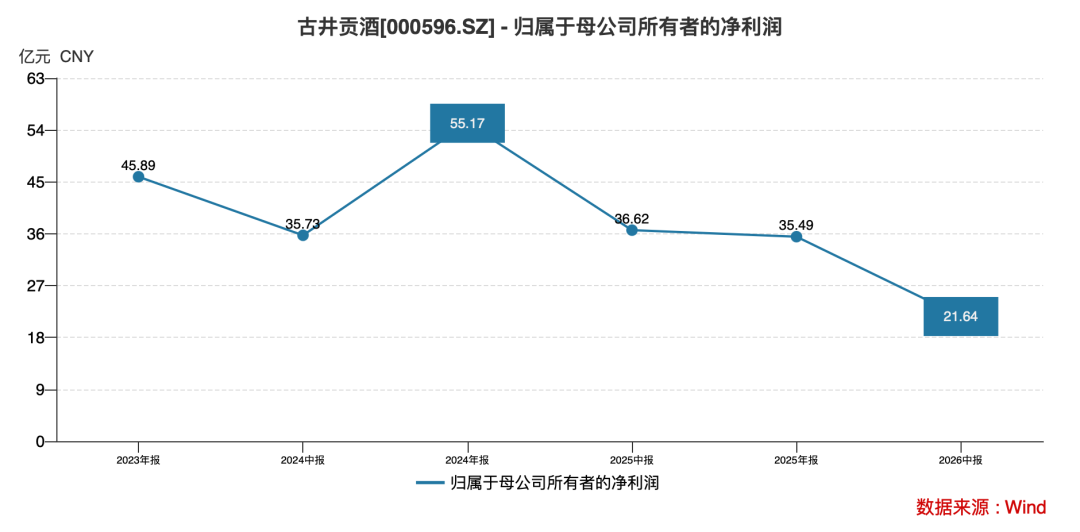
其中,第二季度的双降幅度还创出了近五年新低——营收同比下降43%至26.86亿元;同期,5.58亿元的归母净利润,又将同比增速扩大到了-58%。
与此同时,徽酒“榜眼”迎驾贡酒(603198.sh)上半年却实现了双增长——营收同比增长8%至34.16亿元,归母净利润同比增长了2.79%,达到11.62亿元。
同样的环境与市场中,一增一降的背后又映射出了古井贡的哪些深层次原因?
二季度净利润同比下降58%
翻阅古井贡的中报,最直观的感受是加速“萎缩”。
先看整体数据。古井贡上半年营收下滑超过27%,净利润降幅近41%。营收与净利润同比降幅在前六大白酒上市公司中,位列倒数第三。
尤其是第二季度的数据更为拉跨——营收降幅扩大到43%,净利润降幅则超58%。营收与净利润同比降幅又分别在前六大上市白酒公司中,排名倒数的第二与第三位。
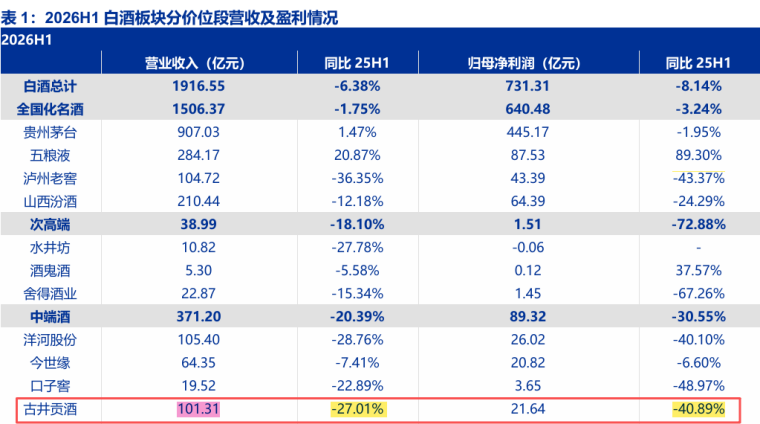
纵向对比,2025年Q2,古井贡营收与净利润的同比降幅分别为14.23%与11.63%,而2026年Q2的这一数据已经扩大到了三倍以上。
这说明,不论是相对于头部同行,还是自己的过去,古井贡都在加速失势。
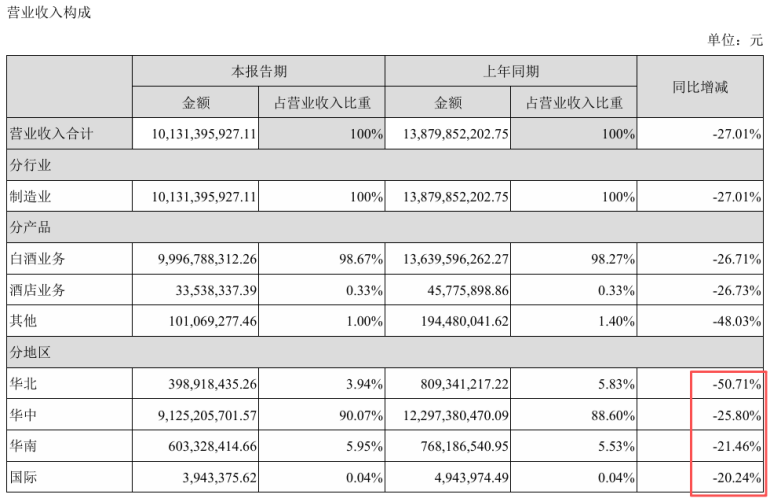
令人担忧的是,这种趋势已经蔓延到了全市场。其中,作为古井贡“大本营”的华中市场,上半年贡献了91.25亿元收入,虽然占营收的比重仍高达九成,但同比的增速却下滑了25.8%。这意味着公司的基本盘也出现明显的松动。
而一直被寄予厚望的华北市场,上半年收入仅3.99亿元,同比降幅近51%,直接腰斩。其他两大区域华南和国际市场也分别下滑了21.46%和20.24%。
可以说,不论是家门口还是省外市场,古井贡酒的收入都在下降。
同时,产品端的价格倒挂问题十分严峻。
上半年,古井贡核心产品线“年份原浆”系列实现收入79.65亿元,同比也下滑27.32%。 其背后原因则是多个产品的价格倒挂。
《产业资本》查询线上平台发现,定位次高端的“古20”(50度 500ml)终端零售价已下探至500元以内,较560元的出厂价倒挂60元;其中,拼多多百亿补贴下的券后价格仅为484.9元。
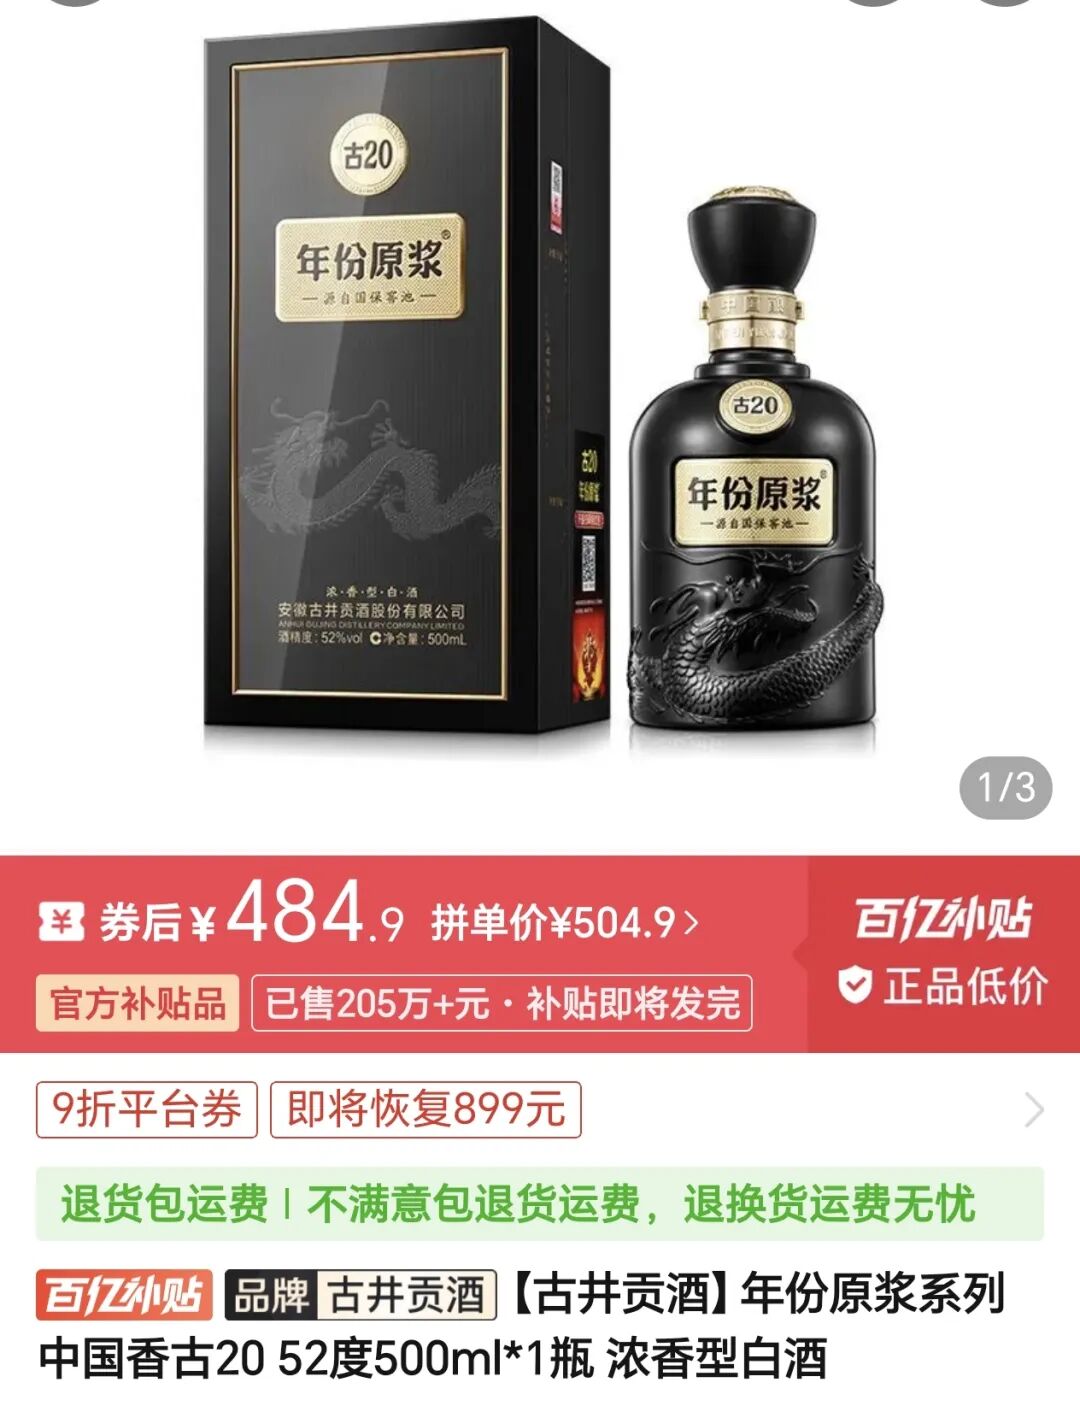
而中端产品的“古5”、“古8”终端零售价也分别下探至100元与190元,较出厂价分别倒挂30元与70元。
过去两年,伴随着商务宴请和礼赠需求的收缩,“100~300元”价格带被视为白酒行业的基石价格带。
如今,普遍且严峻的价格倒挂,极大地抑制了古井贡经销商的拿货信心。
财报数据也佐证了这一推断——截至2026年6月30日,古井贡合同负债仅剩8.34亿元,同比下滑近41%,环比则下滑超63%。不论是同比还是环比,降幅均位居前六大上市白酒公司之最。
这意味着,古井贡正承受着近年来最大的业绩压力。
经销商一年半减少349家
如果说收入萎缩与净利润在下滑是“面子”问题,那么经销商的退出和现金流的锐减则触及了“里子”。
中报显示,上半年,古井贡酒的经销商数量从期初的4865家减少至4740家,净减少125家。其中,华中大本营减少94家,华北减少37家。
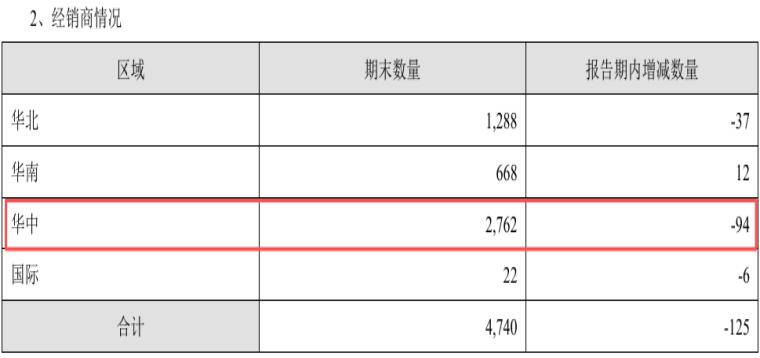
这已经不是第一次的收缩。早2025年末,古井贡的经销商数量又较2024年末净减少224家。
也就是说,在过去的18个月中,古井贡的经销商已累计退出了349家。
连续大幅度的出清,说明了部分经销商的确扛不住了。此外,前述合同负债的变化也透露出经销商打款意愿的低迷。
在上述因素的共同作用下,古井贡的经营性现金流则首当其冲受影响。上半年,公司经营活动现金流净额为15.43亿元,同比下降近63%。其中,第二季度,这一数字则由正转负至-3.69亿元。
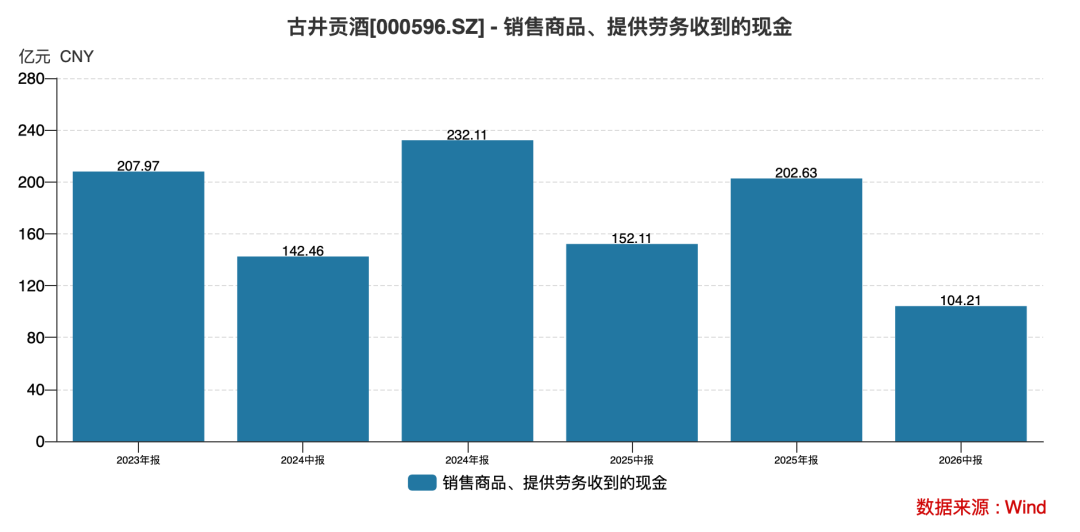
据wind数据,古井贡上半年销售回款104.2亿元,同比下降31.5%;其中,第二季度销售回款仅29.6亿元,同比大跌57.6%。这一降幅在前六大头部白酒企业中排名第三。
尽管,二季度是传统的白酒销售淡季,但当销售回款不足以覆盖经营支出时,足以说明古井贡的动销压力。
而动销压力的背后或许与古井贡早期的激进压货有关。
数据显示,2022年Q1,古井贡的合同负债突然暴增141.36%至46.92亿元,合同负债占当期收入的比例也从2021年Q1的47.07%变为88.96%。
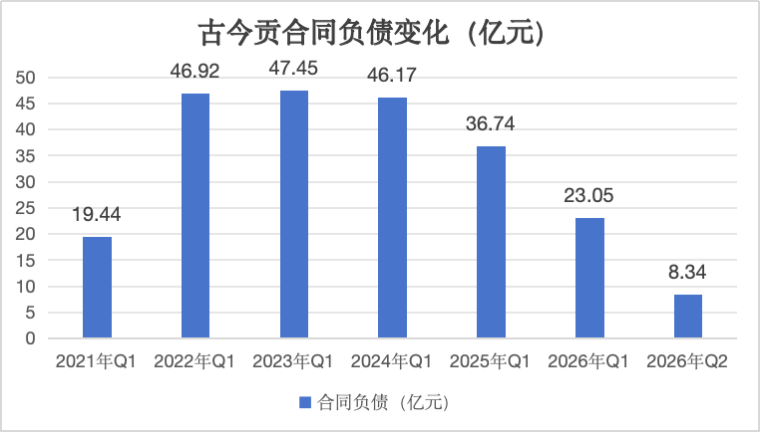
这一异常暴增的指标或许是激进压货的信号。
值得注意的是,古井贡2022年Q1的营收增速仅为27.7%。在收入增长正常的情况下,合同负债的骤增很可能是“厂家向经销商下达了超额压货任务”。
事实上,在安徽这一竞争激烈的市场,这一行为更容易发生,因为“压货的背后其实是抢占经销商的剩余钱包”。
高额压货之后的一段时间(2022年Q1~2025年Q1)内,古井贡的营收增速得到了保障,但最终受制于终端动销的放缓,压货模式难以为继。
如今的古井贡,又不得不采取控货手段,用优先消化渠道库存的方式挺价。
这进而又导致了公司库存居高不下。中报显示,在压货红利的末尾阶段即2024年Q4,古井贡存货一跃跳上92亿元的台阶,之后又突破100亿元(2025年Q4)。存货周转天数也从健康时期的400多天变成畸形化的近1000天。
目前,从核心产品的普遍价格倒挂可以看出,古井贡的渠道库存去化仍然不理想。
省内外市场均下滑
面对这些困境,市场担心的是:古井贡酒还能稳住吗?
从战略层面看,古井贡多年来力推的“全国化”战略正在遭遇重大压力。其中,华北市场近乎腰斩,华南市场也同比下滑21.46%,国际市场同比下滑20.24%。说明古井贡酒在省外的根基并不牢固。
当行业处于上升期时,白酒企业的全国化扩张短板会被高增长掩盖,但当行业进入下行期,这一短板便被暴露无遗。
《产业资本》此前在《古井贡“失速”200亿:一季度营收跌18%,合同负债23亿创五年新低》一文中分析过,古井贡的增长十分依赖广告与业务员的地推,在省内效果较好,但在省外却复制难度高。
尤其,在当前白酒消费急剧缩量的环境中,单靠品牌号召力,古井贡在省外市场很难有所作为。
就在省外节节败退的同时,古井贡在安徽大本营也遭到了迎驾贡的正面硬刚——上半年,迎驾贡营收同比增长8.1%至34.2亿元,归母净利润同比增长2.8%至11.6亿元。
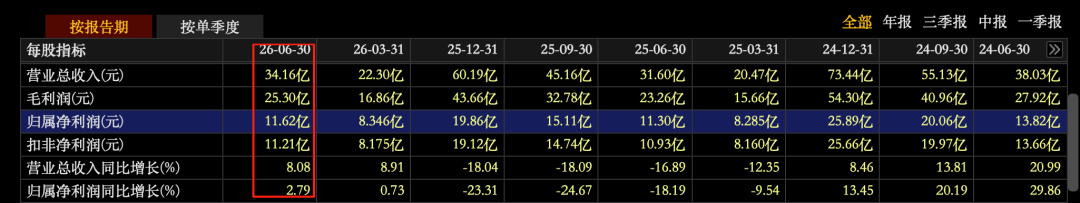
迎驾贡的双增背后,一方面是前期压货没有古井贡激进,另一方面是公司产品大多数处于顺价状态,经销商的推货意愿较强。
数据显示,上半年,迎驾贡安徽省内的经销商净减少3家至771家;古井贡华中区域(包括安徽、河南、湖北、江苏等地)却净减少94家至2762家。
尽管没有安徽的单独数据,但平均而言古井贡省内经销商的流失要远高于迎驾贡。
同一市场下的业绩与经营分化,只能说明一件事——古井贡欠了太多旧账,公司的当务之急仍然是加快渠道存货的去化。
此外,黄鹤楼酒业的商誉问题也值得关注。2025年第四季度,古井贡计提了黄鹤楼酒业3.14亿元的商誉减值,导致当季亏损。上半年,黄鹤楼及其他产品收入9.79亿元,同比大跌34.57%。
目前,黄鹤楼剩余的商誉值约1.6亿元,如果下半年继续低迷,是否年底还会再次减值?
众所周知,本轮白酒行业调整已不再是过去周期的简单重复,更像是一场不可逆的衰减。
显然,对于像古井贡这样有巨大存货包袱的企业而言,挑战或将格外严峻。
(文章来源:产业资本)
以下内容为赞助商提供
互联网项目分享交流+骗局曝光群
扫码进群,获取今日最新消息