摘要:9月18日盘后,菲林格尔(603226.SH)发布公告,宣布拟以现金2.14亿元收购南京克锐斯自动化科技有限公司51%的股权,但当日即“火速”收到上交所关于其“收购资产事项的监管工作函”。虽然踏中
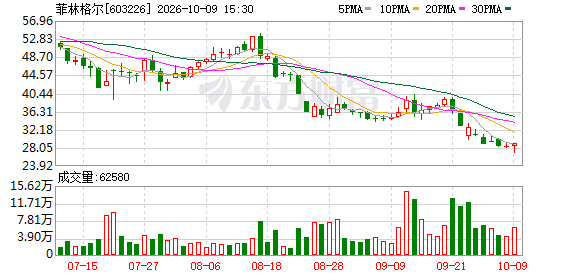
9月18日盘后,菲林格尔(603226.SH)发布公告,宣布拟以现金2.14亿元收购南京克锐斯自动化科技有限公司51%的股权,但当日即“火速”收到上交所关于其“收购资产事项的监管工作函”。
虽然踏中AI热门,但超15倍溢价收购一家“技术壁垒较低”的PCB(印制电路板)企业,不仅受到监管加强审视,结合其股价正在历史高位区间,投资者或更需要警惕。
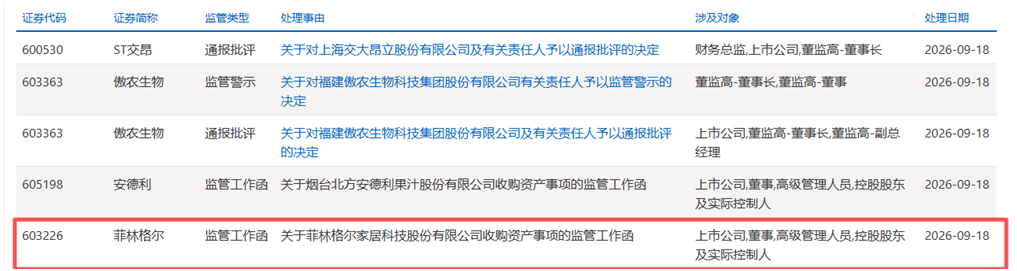
资料来源:上交所官网,截屏日期:2026.9.21
技术壁垒较低
收购溢价率却高达1586.15%!
公告显示,克锐斯自动化规模体量较小,主营业务为PCB(印制电路板)压合工序自动化设备的研发、生产及销售,其价值主要体现在研发、设计、选型、集成及调试等环节。截至2026年6月30日,克锐斯自动化未经审计的资产总额为11548.13万元,负债总额为9057.24万元,负债率78.43%,净资产为2490.89万元;2026年上半年营业收入4494.90万元,净利润972.10万元,销售净利率21.63%。
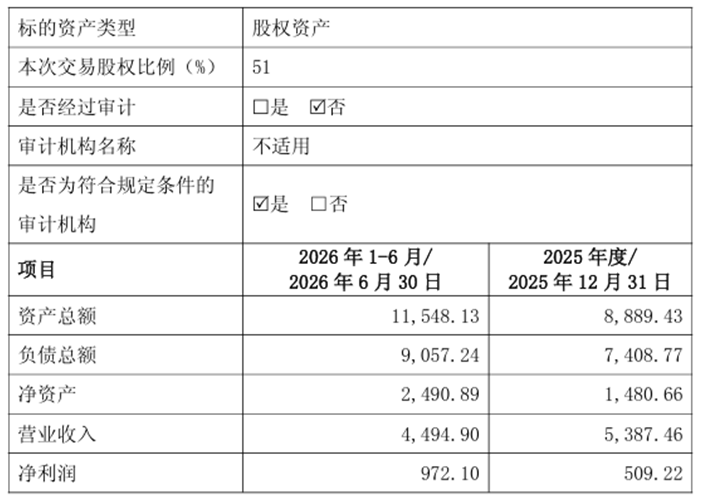
资料来源:公司公告
按此计算,克锐斯自动化100%股权的估值为4.20亿元,51%股权对应的净资产账面价值为1270.35万元,净资产增值率为1586.15%,属于典型的“高溢价收购”。
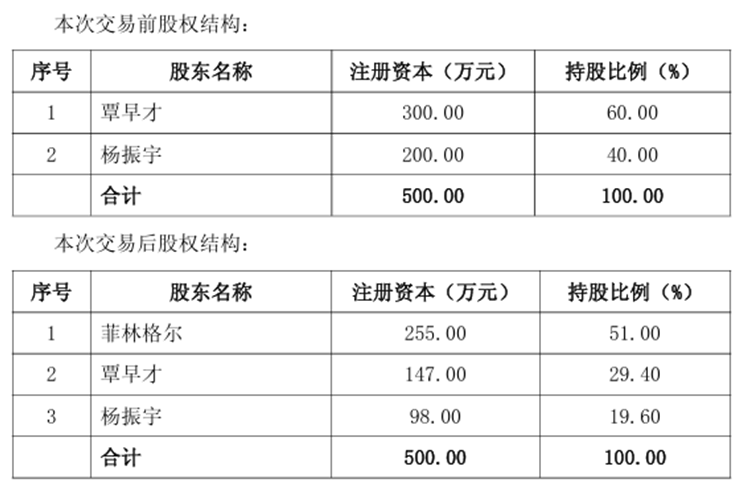
公告显示,此次交易对手克锐斯自动化覃早才当前持有克锐斯自动化60%的股权,拟转让股权比例为30.60%,交易完成后持有克锐斯自动化29.40%的股权,成为第二大股东;杨振宇当前持有40%的股权,拟转让20.40%的股权,交易完成后持有克锐斯自动化19.60%的股权,成为第三大股东。而菲林格尔则以持股51.00%成为克锐斯自动化新的控股股东。
资料来源:公司公告
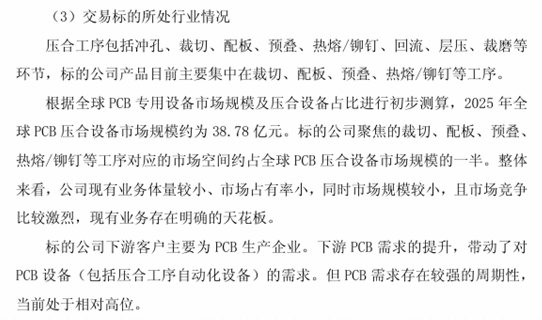
菲林格尔在公告中坦言,当前克锐斯自动化的产品主要集中在裁切、配板、预叠、热熔/铆钉等工序,尚未覆盖冲孔、回流、层压、裁磨等技术壁垒更高的压合工序设备,且现有产品市场竞争较为激烈,技术壁垒较低,而所处行业技术迭代较快,需要持续的研发投入。
而根据全球PCB专用设备市场规模及压合设备占比进行初步测算,2025年全球PCB压合设备市场规模约为38.78亿元。克锐斯自动化聚焦的裁切、配板、预叠、热熔/铆钉等工序对应的市场空间约占全球PCB压合设备市场规模的一半。
资料来源:公司公告
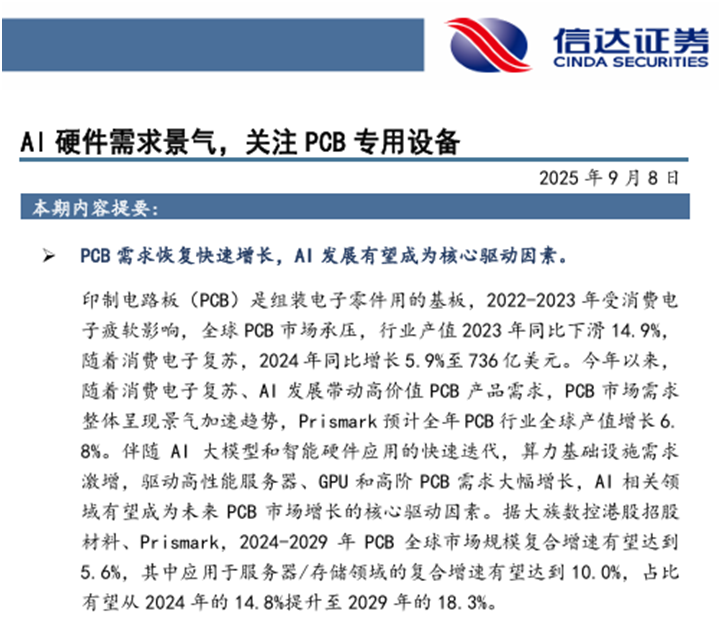
但据信达证券2025年研报《AI硬件需求景气,关注PCB专用设备》中披露,2024年全球PCB专用设备市场规模已达到736亿美元,“AI相关领域有望成为未来PCB市场增长的核心驱动因素”。由此可见,克锐斯自动化所在的“PCB压合工序自动化设备”只是大赛道PCB产业链中一个非常细分的设备环节,市场“天花板”较为明确,市场不禁会问:如此“迷你”小赛道,何以能支撑起超15倍的收购溢价?
资料来源:信达证券研报
业绩承诺补偿上限2.14亿元
剩余股权刚性兑付?
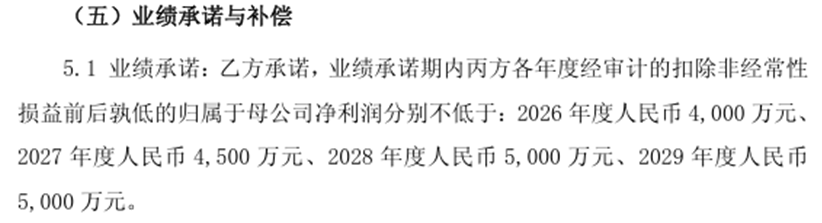
通常情况下,高溢价收购往往伴随着业绩对赌,交易对手覃早才和杨振宇联合承诺,业绩承诺期内克锐斯自动化各年度经审计的扣除非经常性损益前后孰低的归属于母公司净利润分别不低于2026年4000万元、2027 年4500 万元、2028年5000万元和2029年5000 万元,补偿上限为老股转让款总额,即不超过本次交易对价2.14亿元。
资料来源:公司公告
收购公告还特别提到,菲林格尔有义务进行收购前述2位交易对手所持克锐斯自动化剩余49%的股权,触发条件是“截至2027年12月31日,克锐斯自动化2027年度全年累计新签订单金额达到2亿元,且层压机产品已取得正式订单”,或“克锐斯自动化已完成2026年至2028年的业绩承诺期承诺净利润”。
届时,克锐斯自动化的整体估值原则上不低于届时各方确认的未来三年对赌净利润平均值的10倍,收购对价原则上不低于该整体估值的49%,支付工具不限于现金及和菲林格尔的股份(含发行股份购买资产等方式),具体由前述2位交易对手提出方案。
综合整个交易方案,市场对此出现了两大阵营,支持者认为,前述两位交易对手的高溢价变现是有代价的,菲林格尔通过“财务绑定”和“人员绑定”将两位关键人物的“后路”给限制了,总体来看有利于收购方。但反对者认为,菲林格尔目前还没到“必须转型”或“必须收购克锐斯自动化”的程度,虽然以强制两位交易对手继续任职不少于4年并签署竞业禁止协议,在A股市场上属于“常见但不合理”,因为“上市公司被迫接受刚性兑付条款”,而分两步走,被市场视作是菲林格尔“将风险后置”。
监管“规格提高”?
高溢价保壳需求客观存在
而9月18日上交所火速下发监管函,涉及对象包括上市公司、董事、高管、控股股东及实际控制人,这是强监管信号,不是立案调查,意味着交易将受到更严格的审视,也不必然导致交易失败,但显著提高了交易的审核门槛和不确定性。
举个例子,克锐斯自动化2025年净利润仅509.22万元,2026年承诺却达4000万元,增长6.86倍,以其2026年上半年数据看,下半年需创造超3000万的净利润,这显然并非易事,或有业绩承诺过激的嫌疑。事实上,从历史监管函内容来看,交易所对高溢价收购下发监管函或问询函,通常关注估值合理性、业绩承诺、商誉风险、交易必要性、收购方整合能力、内幕交易等。
值得注意的是,2021年至2025年这5年间,菲林格尔的单年度营业收入从7.81亿元降至3.65亿元,区间下滑了53.30%,到2026年上半年营业收入仅为0.96亿元;销售毛利率从21.62%降至3.44%,区间下滑了18.18个百分点,到2026年上半年已转负为-1.90%。截至2026年二季度末,菲林格尔的货币资金为2.35亿元,交易性金融资产1.30亿元,二者合计3.66亿元,预留经营资金后,可用于支付收购对价的资金并不多。
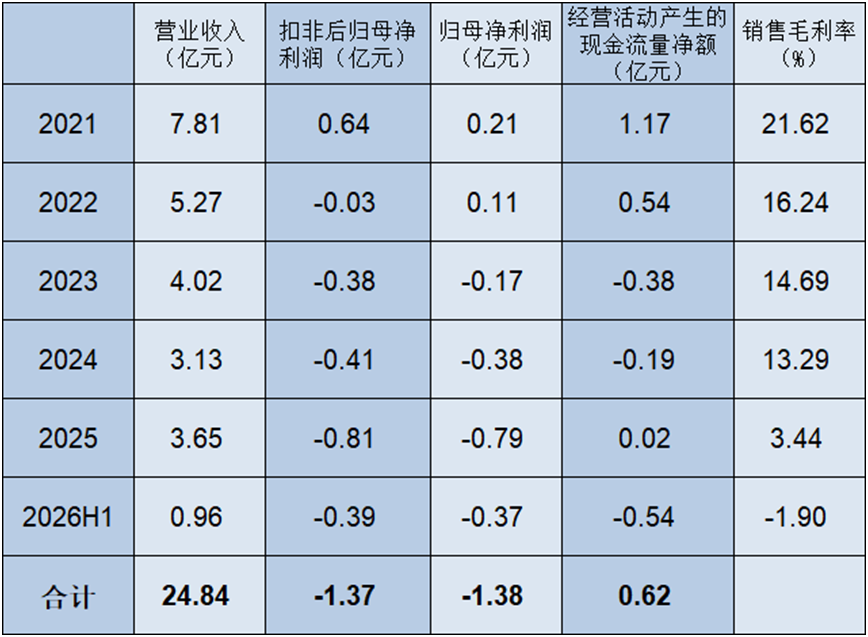
数据来源:Wind,截至2026.6.30,数据保留两位小数显示,
计算基于四位小数原始值,结果可能存在四舍五入差异。
而菲林格尔的归母净利润已连续亏损3年半,扣非后归母净利润已连续亏损4年半且有亏损扩大的态势,如果2026年营业收入再低于3亿元,客观上存在“保壳”压力。而新实控人金亚伟通过安吉以清在2025年以7.88元/股的成本受让股份,截至2026年9月18日收盘价39.08元/股,账面浮盈已3.96倍。
上市以来区间自最低价的最大涨幅超20倍过后,当前菲林格尔的股价正处于历史高位区间,客观上存在消化估值的可能,因此,此次收购转型事件的进展,或对其股价走势产生较大的影响。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)
以下内容为赞助商提供
互联网项目分享交流+骗局曝光群
扫码进群,获取今日最新消息