摘要:估值显著偏离基本面 切勿跟风炒作记者关注到,9月18日沈鼓集团已披露股票交易风险提示公告,明确公司市盈率、市净率显著高于所属行业平均水平,短期股价波动加剧、换手率较高,存在快速上
估值显著偏离基本面 切勿跟风炒作
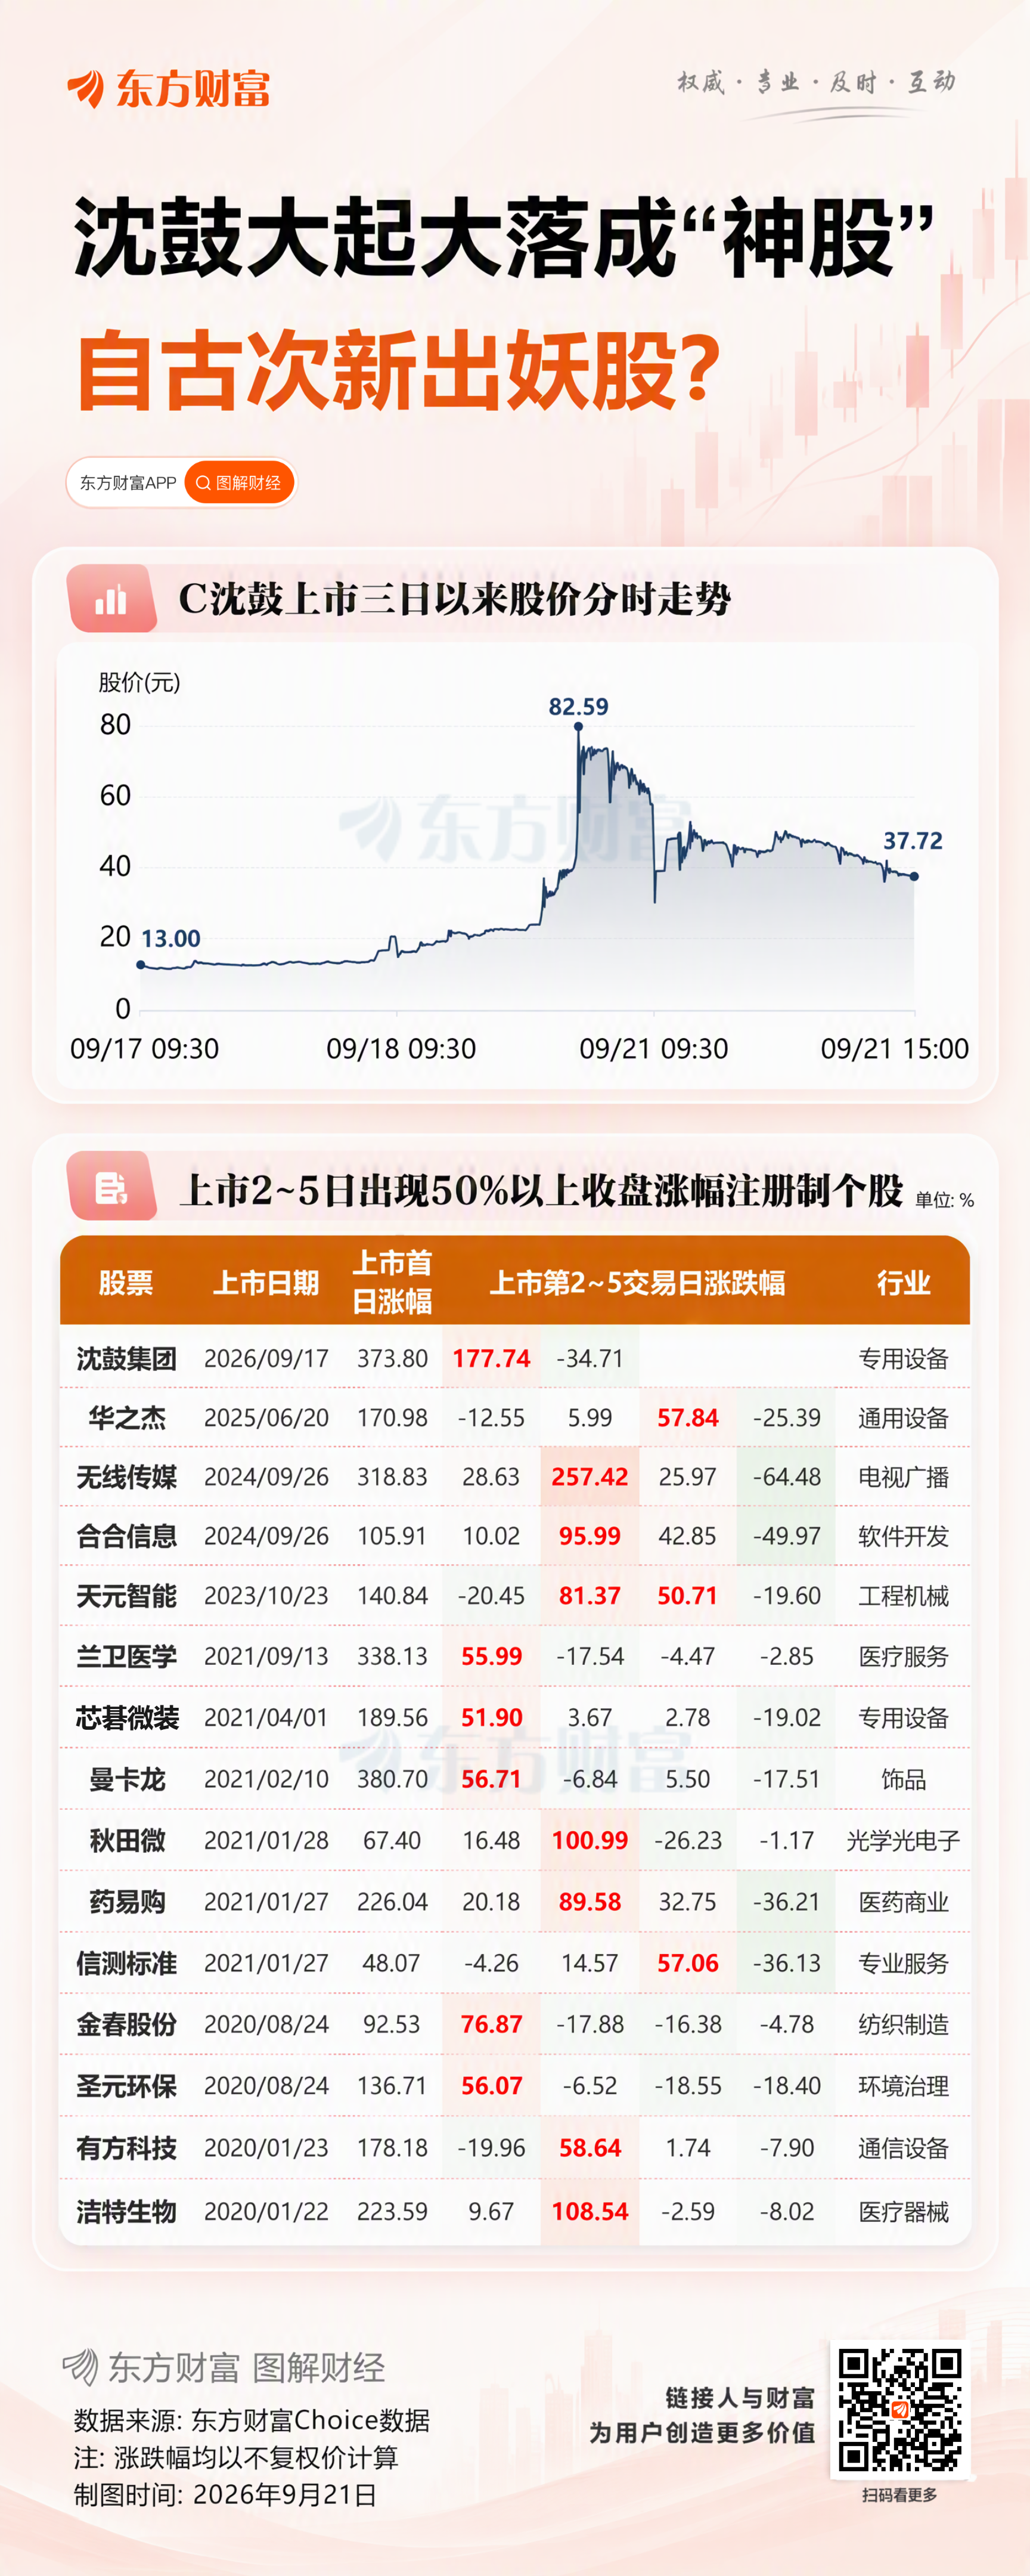
记者关注到,9月18日沈鼓集团已披露股票交易风险提示公告,明确公司市盈率、市净率显著高于所属行业平均水平,短期股价波动加剧、换手率较高,存在快速上涨后大幅回调的风险,提醒广大投资者理性决策、审慎投资。
沈鼓集团是沈阳铁西区国资局旗下企业,主营大型离心压缩机、往复压缩机、核泵等重大装备的研发制造及全生命周期服务。本次发行价为4.39元/股,发行市盈率29.81倍,为2026年沪市主板发行价最低的新股。
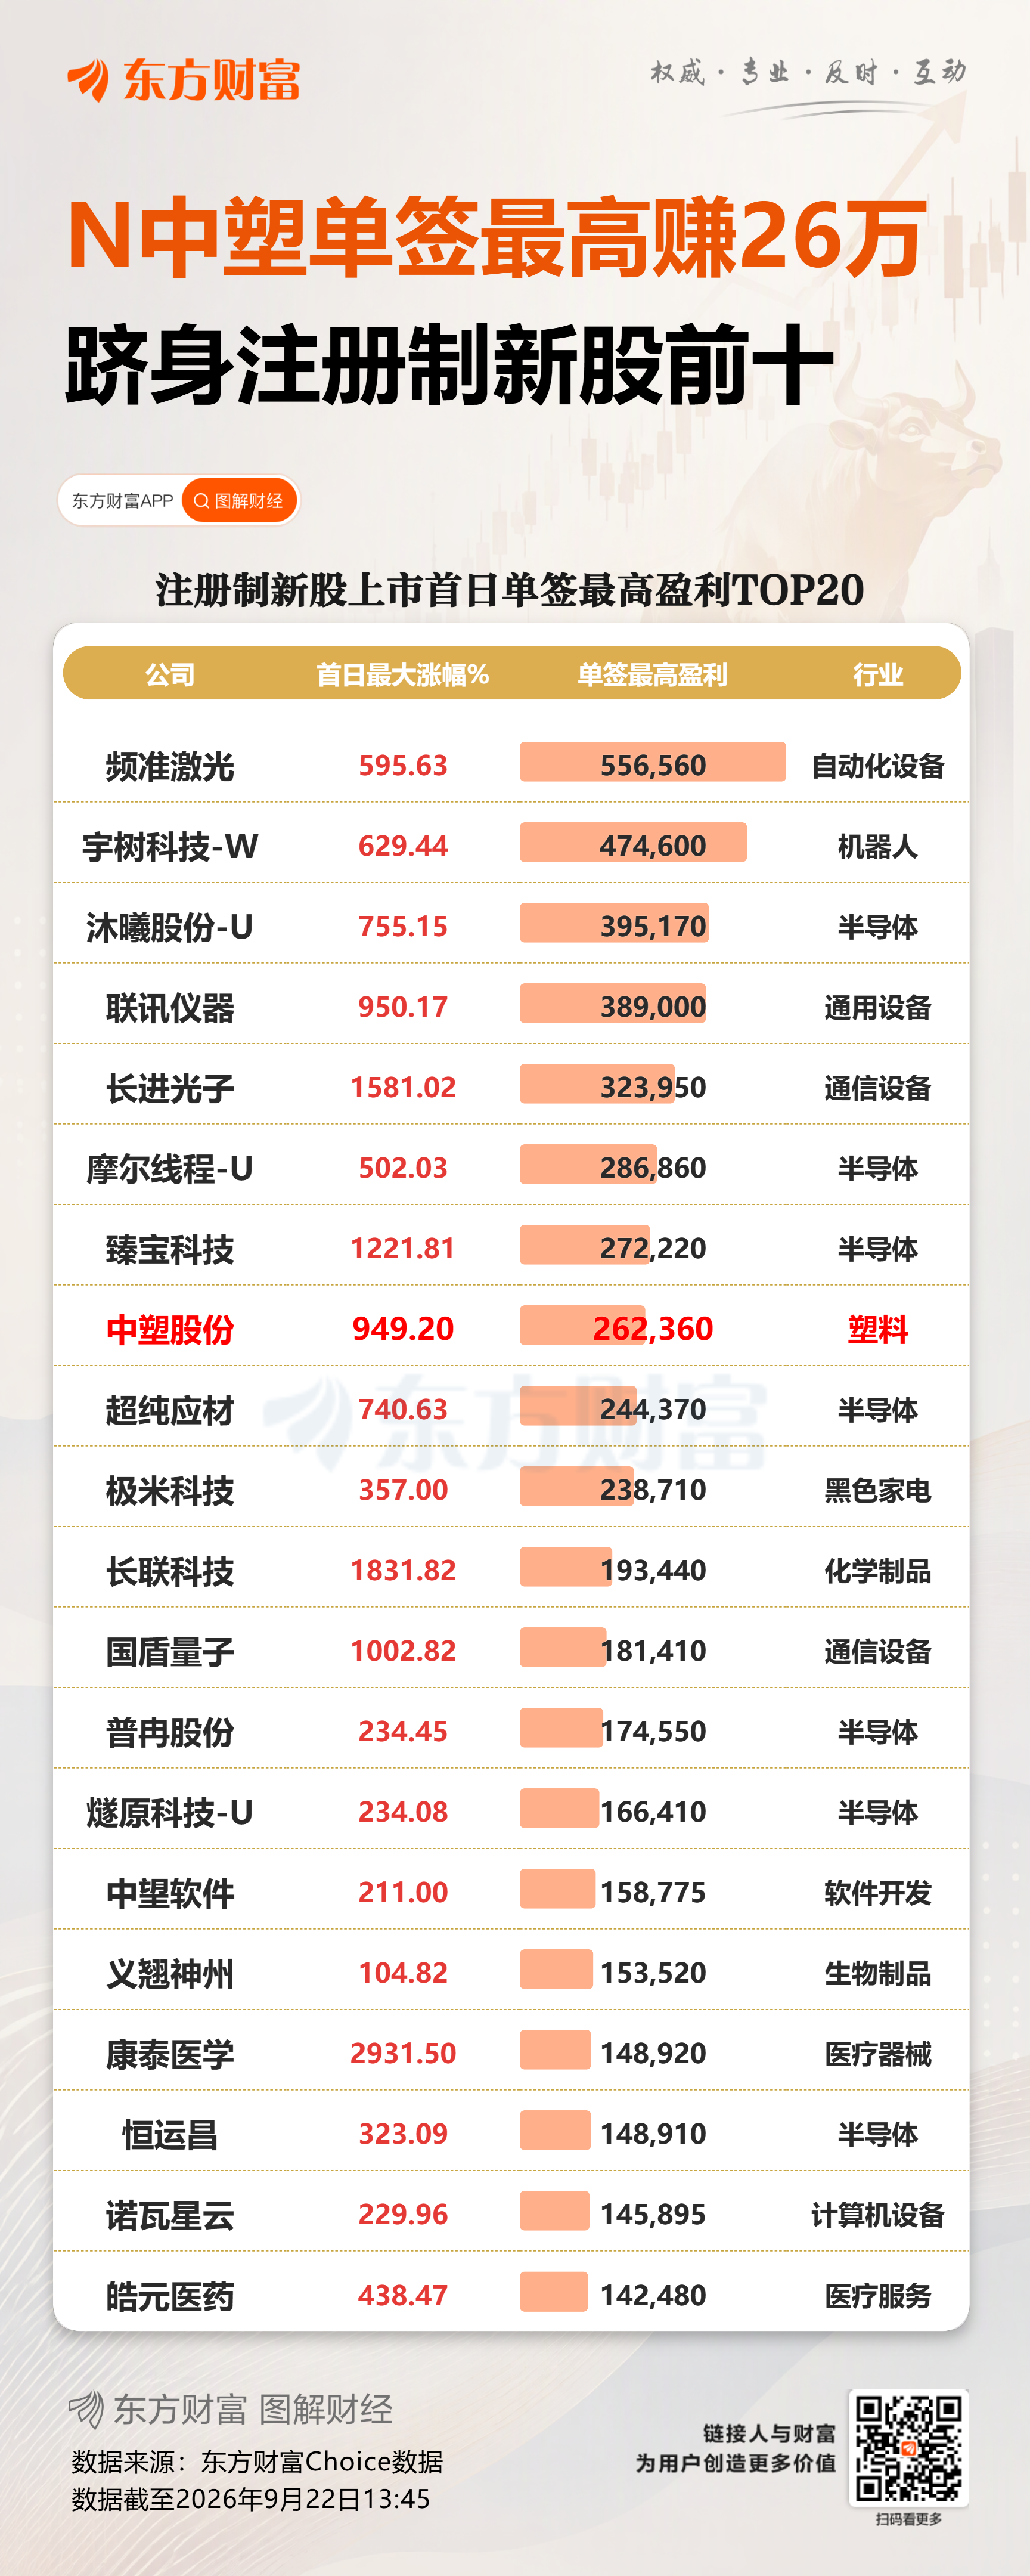
记者进一步对比了与沈鼓集团规模相近的同业公司陕鼓动力,明显发现估值偏离。陕鼓动力(601369)与沈鼓集团同属风机、压缩机领域的核心本土企业,2025年营业收入分别为94.22亿元、101.22亿元,净利润分别为7.48亿元、7.39亿元,经营规模基本相当。但截至9月21日收盘,陕鼓动力总市值为155.65亿元、滚动市盈率23.39倍、市净率1.74倍,而沈鼓集团总市值达1173.09亿元、滚动市盈率160.05倍、市净率17.01倍——市值约为陕鼓动力的7.5倍,滚动市盈率是其6.8倍,市净率是其约9.8倍。值得注意的是,沈鼓集团首发市盈率为29.81倍、低于陕鼓动力的40.22倍,但经过上市以来的大幅上涨(累计涨幅约759%)后,相比之下,估值已明显走高,脱离基本面。
沈鼓集团也在招股说明书中提示到,公司所属行业具备一定周期性属性,公司经营业绩未来继续保持稳定增长面临着一定的不确定性,存在业绩下滑的风险。2026年1-6月,公司经营活动产生的现金流量净额为-101,716.65万元,较上年同期减少105,198.38万元。一位行业专家告诉记者,若将沈鼓置于同业可比公司中进行横向对标,无论是盈利能力、资产周转效率还是估值锚点,均呈现出不合理的溢价偏离,这种脱离行业中枢的定价,显然不是基于价值发现,而是流动性宽松下的短期炒作。新股上市不应成为脱离基本面的“估值特区”,过度炒作不仅扭曲价格信号,更会放大市场波动,损害投资者合法权益。作为市场参与者,更应回归产业逻辑与财务本质,以严谨的估值框架审视新股投资价值,共同维护理性、健康的市场生态。
市场专家告诉记者,新股上市初期流通盘相对较小、价格发现尚不充分,容易被资金借题炒作;但任何脱离基本面的短期炒作都难以持续,最终仍要回归公司价值本身。从历史经验看,此前被过度炒作的新股,在热度消退后大多出现大幅回调。投资者应理性看待新股上市初期的价格波动,切勿在情绪裹挟下盲目跟风、追涨杀跌,更多关注公司的经营质量与长期投资价值。监管加大对新股炒作的关注,也是为了呵护市场更加行稳致远。
东财图解·加点干货
(文章来源:中国基金报)
以下内容为赞助商提供
互联网项目分享交流+骗局曝光群
扫码进群,获取今日最新消息