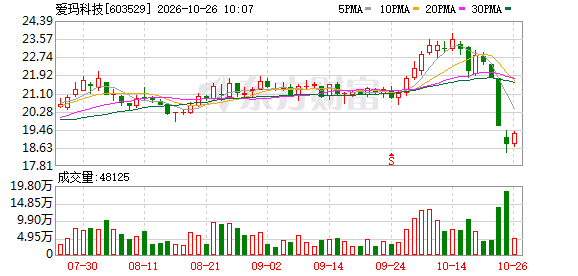
核心提要:爱玛科技发布2026年三季报,前三季度营收与净利润同比双双下滑。第一财经“壹评级”认为,受极端天气干扰及行业去库存影响,公司短期业绩承压,但竞争优势仍稳健,行业基本面已于8月起出现
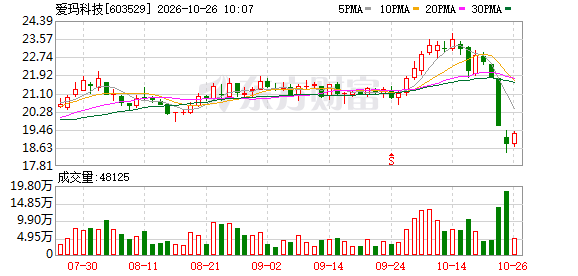
爱玛科技发布2026年三季报,前三季度营收与净利润同比双双下滑。第一财经“壹评级”认为,受极端天气干扰及行业去库存影响,公司短期业绩承压,但竞争优势仍稳健,行业基本面已于8月起出现修复迹象。
“壹评级”指出,利润下滑主要源于毛利率回落与费用刚性。7月至8月,浙江丽水、广西贵港基地遭遇洪水,导致发货中断近半个月,产能利用率下降推高了单车固定成本分摊。尽管9月在低基数效应下出货有所回升,但渠道库存仍处高位,终端需求并未同步强劲复苏,产品结构改善尚不足以完全抵消成本压力。同时,期间费用总额基本持平,而收入同比下降13.8%,费用率被动抬升约1.4个百分点,进一步压缩了盈利空间。
此外,部分车型3C证书暂停虽属短期整改阵痛,但也反映了监管趋严正成为行业常态。随着供货逐步正常及渠道补贴收缩,单位固定成本有望摊薄。当前公司DDM估值处于偏低区间,但盈利修复节奏仍取决于合规审查进度及成本压力缓解情况,投资者需持续关注政策变化,以把握行业修复斜率。

(文章来源:第一财经)

还没有评论,来说两句。