4月以来,一场席卷全球半导体产业链的涨价潮正从成本端向全链条加速传导。从英飞凌、德州仪器等国际IDM大厂,到晶合集成、普冉股份等国内头部厂商,密集发布调价通知,标志着行业正从此前的价格竞争转向利润修复阶段。Wind数据显示,万得半导体指数4月7日上涨1.64%,成分股中康强电子涨停,寒武纪涨9.10%,德明利、联芸科技均涨超7%。
分析人士认为,本轮涨价潮由供给端成本压力与AI需求增加共同推动,叠加国内产业政策托底,半导体企业盈利预期有望得到直接提振。其中,设备、材料等国产化率提升环节,以及具备成本转嫁能力的头部厂商,有望率先受益。
成本驱动涨价全链传导
此轮涨价背后的主要推手来自供给端持续累积的巨大成本压力。
过去一年,全球半导体制造业面临了前所未有的成本冲击。一方面,地缘冲突持续发酵,能源及部分关键半导体材料(如氖气、六氟化钨等)的供应链出现梗阻。供给端的收缩直接推高了晶圆厂的水电及耗材成本。另一方面,AI算力需求的井喷式增长对先进制程产能形成了挤压效应。为满足以英伟达、博通为代表的AI芯片客户,全球头部晶圆厂将产能向先进制程倾斜,导致本就产能紧张的模拟芯片、功率器件及部分MCU成熟制程产能进一步趋紧。
成本激增迫使海外巨头率先启动价格调整。英飞凌在涨价通知中表示,由于功率开关及相关芯片供给持续吃紧,叠加原材料与基础设施成本攀升,公司将于2026年4月上调部分产品价格。英飞凌表示,人工智能数据中心规模化部署带动相关芯片需求大幅增长,公司需加大额外投资以扩大产能,叠加原材料和基础设施成本上行压力,因此将与客户共同分摊新增成本。
而在国内市场,半导体企业不仅要应对全球性的成本上涨,还肩负着产业链自主可控的重任。进入“十五五”开局之年,我国对半导体产业的扶持力度进一步加大。不同于以往普惠式补贴,当前产业政策更注重精准施策和全产业链协同。
今年以来,北京、上海等多地相继出台或修订了集成电路产业高质量发展政策。北京市经济和信息化局、北京市财政局发布的《2026年北京市高精尖产业发展项目资金和支持中小企业发展资金实施指南(第一批)》明确提出,对集成电路设计产品首轮流片实施奖励。重点支持集成电路设计企业开展多项目晶圆(MPW)首轮流片或首轮工程流片(全掩膜)。对符合条件的企业,按照流片费用一定比例给予奖励,单个企业奖励金额不超过3000万元。
上海市人民政府办公厅印发的《上海市支持先进制造业转型升级三年行动方案(2026—2028年)》提出,支持集成电路企业瞄准装备、先进工艺、光刻胶材料、3D封装,实现全产业链突破,培育一批具有国际竞争力的龙头企业。
调价落地进行时
进入4月,市场不再纠结于涨价是否发生,而是密切关注涨价幅度和具体企业名单。
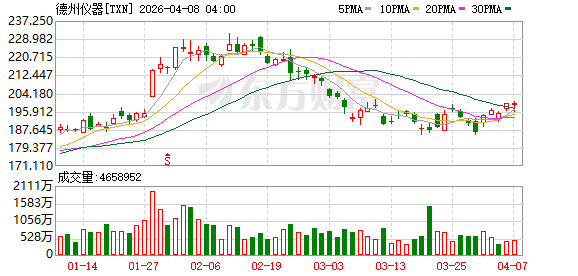
国际IDM大厂此轮涨价力度较为明显。德州仪器自4月1日起对部分产品正式实施调价,根据不同器件和产品系列,涨幅在15%至85%之间,其中工控类芯片涨幅居前。意法半导体在日前发布的官方涨价函中表示,公司将自4月26日起上调多条产品线价格,原因包括材料供应商收取分配费、能源和运输成本攀升等。Allegro亦在涨价函中称,自4月27日起公司全线产品将涨价至少10%。
功率器件领域同样出现密集调价。安森美、恩智浦以及Diodes均在4月1日左右开始对部分产品实施价格调整。涨价趋势亦蔓延至被动元件领域,村田制作所和国巨相继对特定产品线提价。
国内市场方面,本土厂商的涨价动作频频。在晶圆代工端,国内晶圆代工龙头晶合集成宣布,自6月1日起对新产出的晶圆代工产品统一涨价10%。
在芯片设计领域,普冉股份宣布自4月15日起对通用MCU相关产品进行价格上调;峰岹科技、捷捷微电、纳芯微等厂商的调价幅度普遍在10%至20%区间。值得注意的是,本轮涨价覆盖了MCU、Nor Flash、功率半导体等多个细分领域,呈现全品类普涨态势,且整体涨幅明显高于往年。
看好半导体产业链投资机遇
涨价潮在产业链引发的连锁反应,迅速传导至资本市场,成为近期A股市场的核心主线之一。券商分析师普遍认为,本轮半导体行情的驱动力已发生根本性转变。
爱建证券电子行业首席分析师许亮表示,与以往依赖单一驱动逻辑不同,2024年开启的第三轮存储周期呈现出AI服务器需求爆发与智能终端配置升级的多因素共振特征。同时,三星电子计划在二季度将DRAM价格提高约30%,存储芯片的涨价周期有望在2026年全年延续。
中信证券电子行业首席分析师徐涛表示,在AI需求带动下,存储仍处于超级景气周期前中段,供需紧张格局至少持续至2027年。
徐涛表示,根据中国招标网披露的设备采购情况测算,2022年半导体设备国产率约18%,预计2025年受益于DRAM和3D NAND存储产线的国产化率快速提升,国产化率有望提升至约30%,2026年有望提升至35%左右。“预计国产化率将逐渐提升至60%至70%,带来翻倍级增长空间,先进制程国产化率提升将开启国产设备成长大周期。”徐涛说。
招商证券首席策略分析师张夏表示,展望4月,外部冲击消退后,市场焦点将转向一季报业绩高增长领域,半导体产业链有望成为业绩增速表现最为亮眼的行业之一。
业内人士认为,从被动涨价到主动修复利润,从单一周期到AI需求与国产化双轮驱动,半导体行业已迈入新一轮成长周期。随着涨价传导逐步落地、国产化率持续提升,半导体产业链整体盈利能力有望迎来系统性修复。
(文章来源:中国证券报)

还没有评论,来说两句。