21世纪经济报道记者林典驰
通用自动化业务加快增长,带动汇川技术营收规模继续扩大,但收入增长尚未同步转化为利润增长。
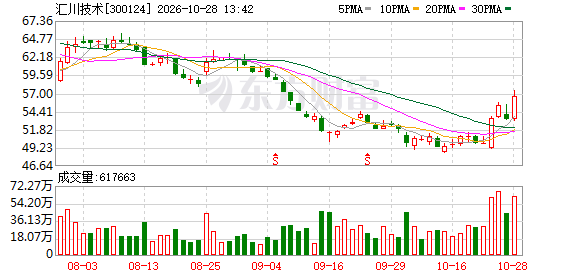
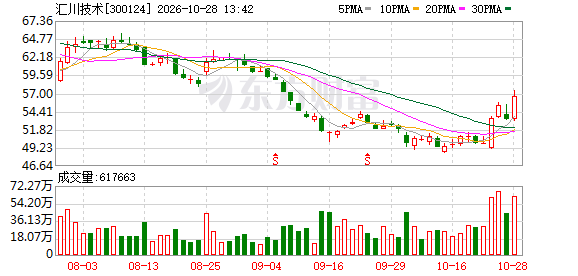
10月27日,汇川技术披露2026年三季报,前三季度实现营业收入379.56亿元,同比增长19.88%;归母净利润43.98亿元,同比增长3.38%;扣非归母净利润39.07亿元,同比增长0.49%。
业务结构的变化值得关注。前三季度,通用自动化业务销售收入增长约33%,新能源汽车动力系统业务增长约8%,智能机器人与数字能源组成的新兴业务增长约88%。在9月投资者调研中,公司将自动化业务增长归因于AI产业链拉动、部分下游行业复苏、设备出口深化。
与此同时,备货与应收账款增加带来资金占用,前三季度经营活动现金流量净额同比下降77.22%。如何将业务扩张转化为盈利和现金回流,成为这份财报的另一观察重点。
前三季度,汇川技术工业自动化与数字化业务实现销售收入约199亿元,同比增长约27%。其中,通用自动化业务销售收入约159亿元,同比增长约33%;智慧电梯相关产品销售收入约38亿元,同比增长约6%。
通用自动化板块中,伺服系统、变频器、PLC与HMI分别实现销售收入约69亿元、48亿元、19亿元。按照披露的销售收入粗略计算,通用自动化业务已占公司总营收四成以上,与收入约155亿元的新能源汽车动力系统业务规模相近。
需求来自多个方向。汇川技术在投资者关系活动记录中表示,AI算力基础设施、人形机器人、储能等新兴产业发展,带动光模块、PCB、半导体设备等相关行业需求;锂电、汽车装备、机床、手机及物流等行业也提供了增长支撑。
这一传导路径意味着,AI投资对公司的拉动还体现为制造设备及自动化配套需求。与此同时,中国设备制造商拓展海外市场,也带动汇川技术随客户设备出海。
控制类产品是公司争取自主创新份额的重要方向。公司披露,2026年上半年,其中大型PLC市场份额约6.7%,小型PLC市场份额约14.6%,均居国产品牌首位。公司还表示,面向连续性生产场景、带功能安全的大型PLC正在客户端试机和验证,已在矿山、港口、市政等场景有所落地。
新兴业务则保持较高增速,前三季度销售收入约21亿元,同比增长约88%。不过,该项数据合并了智能机器人和数字能源,尚不能据此判断人形机器人业务的单独收入及贡献。
近期,汇川技术智能机器人事业部总裁屈云飞在接受21世纪经济报道记者采访时表示,汇川技术调研了200多个工业场景,选择从具体任务入手,再补齐所需的数据和模型。
屈云飞认为,人形机器人天然是一种解决方案,客户最终需要的是能够稳定完成工作的整套能力。
第三季度单季,汇川技术实现营业收入132.81亿元,同比增长19.08%;归母净利润15.89亿元,同比增长23.55%,增速高于前三季度整体水平。但同期扣非归母净利润为11.51亿元,同比下降5.37%。
两项利润指标走势分化,与非经常性损益有关。第三季度,公司非经常性损益合计约4.37亿元,其中,金融资产和金融负债公允价值变动及处置损益约4.19亿元,主要涉及股权投资项目公允价值变动。
从前三季度看,利润端仍承受多重压力。根据营业收入和营业成本测算,公司综合毛利率约28.24%,较上年同期下降约1.03个百分点;归母净利润占营业收入的比重约11.59%,同比下降约1.85个百分点。上述数据反映出,收入规模扩大后,受到业务结构影响,整体盈利水平仍有待改善。
费用和减值也影响了利润表现。前三季度,公司管理费用15.70亿元,上年同期为12.62亿元;研发费用34.26亿元,上年同期为29.94亿元。同期,资产减值损失约5.42亿元,上年同期约2.32亿元,公司解释主要是计提存货跌价准备增加;信用减值损失约1.09亿元,主要受应收账款余额增加影响。
投资相关损益同样存在波动。前三季度投资收益降至约0.51亿元,同比下降87.72%;公允价值变动收益则由上年同期亏损转为收益约5.27亿元。两者分属不同报表项目,其变化共同影响当期利润,不能只凭单项投资收益下降判断整体影响。
研发投入仍保持一定强度。前三季度研发费用占营收约9.02%。公司在调研中表示,将继续把营业收入的8%至10%投入研发,重点方向包括AI、人形机器人、能源管理、海外市场产品以及工业软件等。
与收入增长相比,汇川技术前三季度经营性现金流明显收缩,经营活动现金流量净额为8.95亿元,上年同期为39.31亿元。
公司解释,一方面,销售增长带动生产安排,叠加战略备货,生产采购付款增加;另一方面,应收账款增加,资金占用上升。
截至9月末,公司存货账面价值124.58亿元,较年初增长54.20%;应收账款133.33亿元,较年初增加约18.15亿元。同期,购买商品、接受劳务支付的现金为201.85亿元,上年同期为146.11亿元,采购支出增长快于销售商品、提供劳务收到的现金增长。
备货有助于保障交付,但存货增加与跌价准备上升同时出现,也使后续库存消化和周转效率更值得关注。经营现金流下降能否随着交付、回款逐步改善,仍需后续财报验证。
公司仍在推进产能及研发项目建设。9月末在建工程约19.42亿元,较年初增长73.61%,涉及新能源汽车核心零部件生产基地、联合动力研发中心以及西安、大连等项目。
从三季报看,通用自动化正在提供更强的收入增长支撑,新兴业务也在扩张。接下来,除了观察AI相关需求与国产替代能否延续,还需关注毛利率、存货周转和回款情况,这些指标将决定新增收入能够在多大程度上转化为利润与现金。
(文章来源:21世纪经济报道)


还没有评论,来说两句。