恒逸石化业绩暴增。
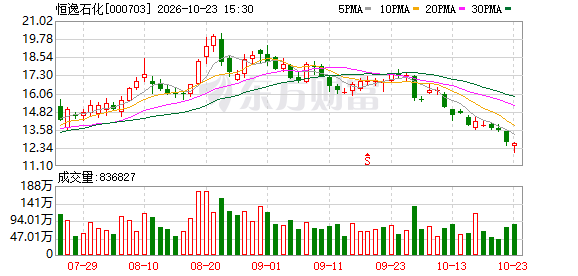
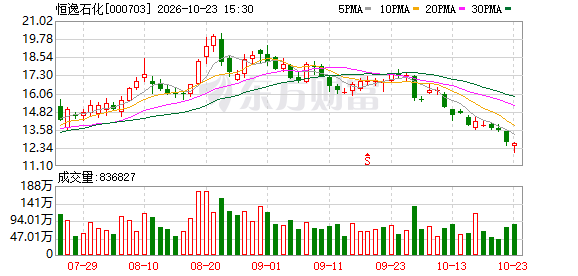
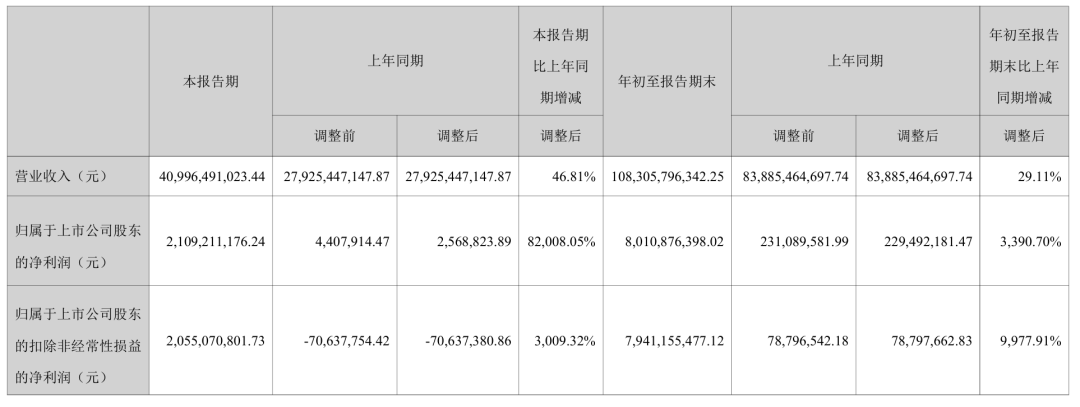
10月25日,恒逸石化(000703)发布2026年三季度报告,前三季度实现营业收入1083.06亿元,同比增长29.11%;归母净利润80.11亿元,同比增长3390.70%。其中,第三季度实现归母净利润21.09亿元,同比暴增82008.05%。报告期末,恒逸石化总资产为1260.17亿元,较上年末增长14.37%;归母净资产334.41亿元,较上年末增长34.39%。
恒逸石化是国内龙头化纤企业中唯一在海外布局炼化工厂的企业,其文莱炼化项目近年来持续保持满负荷运转,单吨产品盈利维持高位。
从供需格局来看,东南亚成品油长期处于偏紧态势。申万宏源显示,供给端,中东、俄罗斯合计数百万桶/日炼能受袭停产,欧美日老旧炼能趋势性退出,而IEA预计2024—2030年全球炼能净增仅约250万桶/日,全球油品系统冗余明显下降;需求端,IEA预计到2030年,东南亚油品需求增量贡献全球的39%,是增长最快的区域,区域内多数国家炼能供不应求。恒逸石化文莱炼化项目作为东南亚最新一代炼化一体化装置,预计将显著受益。
国内业务方面,恒逸石化“涤纶+锦纶”驱动格局进一步完善。广西钦州年产120万吨己内酰胺—聚酰胺一体化及配套项目(一期)项目应用多项恒逸石化自主研发的先进技术,并实现生产要素与能源资源的全流程集成配套,能耗物耗指标显著优化。2026年,广西项目保持产销两旺。
与此同时,PTA、瓶片及聚酯长丝产品的产能投放周期已经结束,下游需求稳中向好,行业供需格局大幅改善。半年报显示,恒逸石化参控股PTA产能2150万吨/年、聚酯产能1468万吨/年,产能规模保持国际领先地位。
未来的成长性方面,恒逸石化文莱二期项目、新疆煤化工项目、废旧纺织品循环利用项目及PA6熔体直纺项目等重大战略在建项目正在稳步推进。
其中,文莱二期1200万吨/年炼化项目已全面启动建设,投产后恒逸石化炼厂产能将达2000万吨/年,项目通过原料调整、产品收率提升与产品结构优化。新疆吐鲁番240万吨/年煤制乙二醇项目以煤替代石油生产高端化工产品,实现下游聚酯重要原材料乙二醇的自主稳定供应。
湖北荆州与浙江海宁各布局30万吨/年废旧纺织品循环利用项目,项目采用恒逸自研独家专利技术,通过分解混杂废旧纺织品得到高性能聚酯新材料,相关技术已申请30项国家发明专利,同时,公司通过覆盖全国的“线上数字化+线下实体”的自建双轨回收系统,有效保障原材料的稳定供应。
PA6熔体直纺项目应用恒逸自研革命性PA6熔体直纺技术,产品生产周期将显著缩短,较传统切片纺水耗降低约80%、电耗下降约30%,投资成本与占地面积亦得到有效节约,凭借效率与成本的双重优势,该项目有望重塑PA6市场的供给格局。
(文章来源:证券时报)

还没有评论,来说两句。