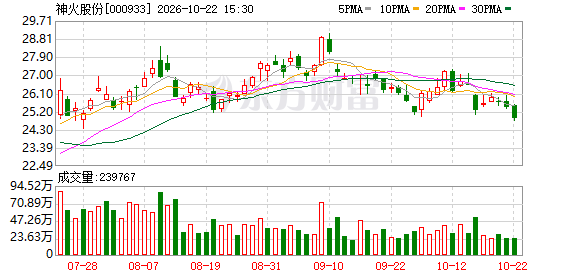
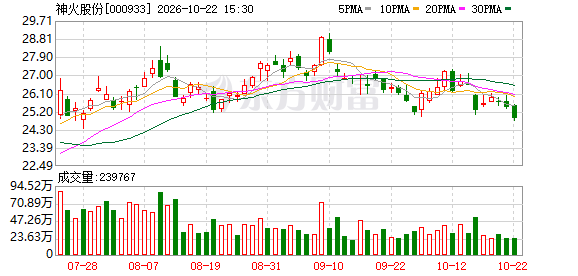
近日,河南神火煤电股份有限公司(简称“神火股份”,000933.SZ)发布2026年第三季度报告。财报显示,2026年前三季度,公司实现营业收入378.36亿元,同比增长22.03%;归母净利润74.87亿元,同比增长114.54%,已大幅超越2025年全年水平。
其中,今年第三季度,神火股份实现营业收入130.45亿元,同比增长23.34%;实现归母净利润27.05亿元,同比增长70.66%。
神火股份表示,报告期内受电解铝、煤炭产品售价同比上涨,主要原材料氧化铝价格同比下降等因素影响,公司盈利能力大幅增强。
这一“产品涨、成本降”的“剪刀差”效应在电解铝板块体现得尤为显著。作为神火股份第一大利润来源,公司电解铝业务今年以来受益于行业供需格局改善,价格运行重心显著上移。产品端涨价与成本端下行形成的利润空间,直接推动电解铝板块毛利率大幅跃升。公司半年报数据显示,上半年电解铝产品营收同比增长20.28%,成本同比下降12.91%,毛利率达45.33%,成为公司利润表中最主要的增量来源。
今年以来,煤价明显上涨,同样为神火股份煤炭板块的盈利修复带来助益。根据iFinD数据,2026年1—9月,国内煤炭均价同比增长14.02%。公司半年报数据显示,上半年煤炭产品营收同比增长8.60%,毛利率同比增幅达到100.17个百分点。
在盈利大幅增长的同时,神火股份财务质量持续改善。数据显示,公司今年前三季度经营活动产生的现金流量净额达111.12亿元,同比增长61.09%;报告期末货币资金148.52亿元,较年初大幅增长392.24%;资产负债率进一步降至40.8%。
在主业高景气的背景下,公司资本运作与战略布局同步推进。今年3月以来,神火新材有序推进分拆上市工作,筹划控股子公司神火新材料科技有限公司在境内证券交易所上市。同时,公司持续推进与专业机构共同出资设立基金事项,规模15.12亿元的河南神火产业基金已于去年完成工商登记。
公开资料显示,神火股份成立于1998年,主营业务为铝产品、煤炭的生产、加工和销售及发供电。其前身为单一煤炭企业,现已发展成为煤电铝一体化的综合性公司。目前公司拥有新疆、云南两大电解铝基地,合计产能170万吨/年;煤炭在产的产能为795万吨/年。开源证券研报认为,神火股份持续向高附加值铝加工环节延伸,电池铝箔储备产能16万吨/年,有望形成新的业绩增长点。
(文章来源:经济参考网)

还没有评论,来说两句。