摘要:招商证券:由远期空间转向分子端景气兑现市场反弹之后,配置核心由远期空间转向分子端景气兑现。未来3—6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健
招商证券:由远期空间转向分子端景气兑现
市场反弹之后,配置核心由远期空间转向分子端景气兑现。未来3—6个月行业配置的核心思路在于:高利率阶段关注分子端的优势,其次看筹码结构是否健康;利率转跌优先考虑科技宽度;待后续国内政策接力再进一步向内需扩散。
配置短期仍应优先关注三季报业绩有望高增或改善的领域,如AI产业链、资源品、中高端制造业、医药、证券、纺织制造等。主要有三大机会:10年美债利率确认转跌后的科技宽度修复,确定性最高的一轮交易;内外共振下的内需与顺周期扩散,2024年9月经验的再检验;反常识的券商,指数回撤后的政策价值。
申万宏源:市场短期性价比已明显改善,短期AI链仍偏逆风
中长波段,A股处于两个大波段上涨之间的震荡休整期,且仍偏向于弱势震荡。这个阶段大类资产和产业利空,容易引发脉冲式调整。短波段,市场短期性价比已明显改善,各维度悲观预期都已有所反映。市场已经验证了,上证综指3800点以下配置需求释放,足以支持反弹。短期AI链仍偏逆风,但中期机会增加阶段,有效的AI链审美不变。
非科技方向跑赢的时间拉长,高股息绝对收益时间拉长。非科技赛道方向,重点方向不变:CXO、创新药、煤炭、航运、贵金属、工业金属和基础化工。房地产销售新规后,进入历史遗留问题化解,增量政策布局期阶段;叠加短期地产销售有亮点,房地产中短期内可能反复有脉冲机会。高股息和科技赛道是“跷跷板效应”,据此关注银行和公用事业。在市场重回强势线索显现前,仍可以基于防御持有高股息。
长江证券:红利仍然有上行空间,资源类红利或更有弹性
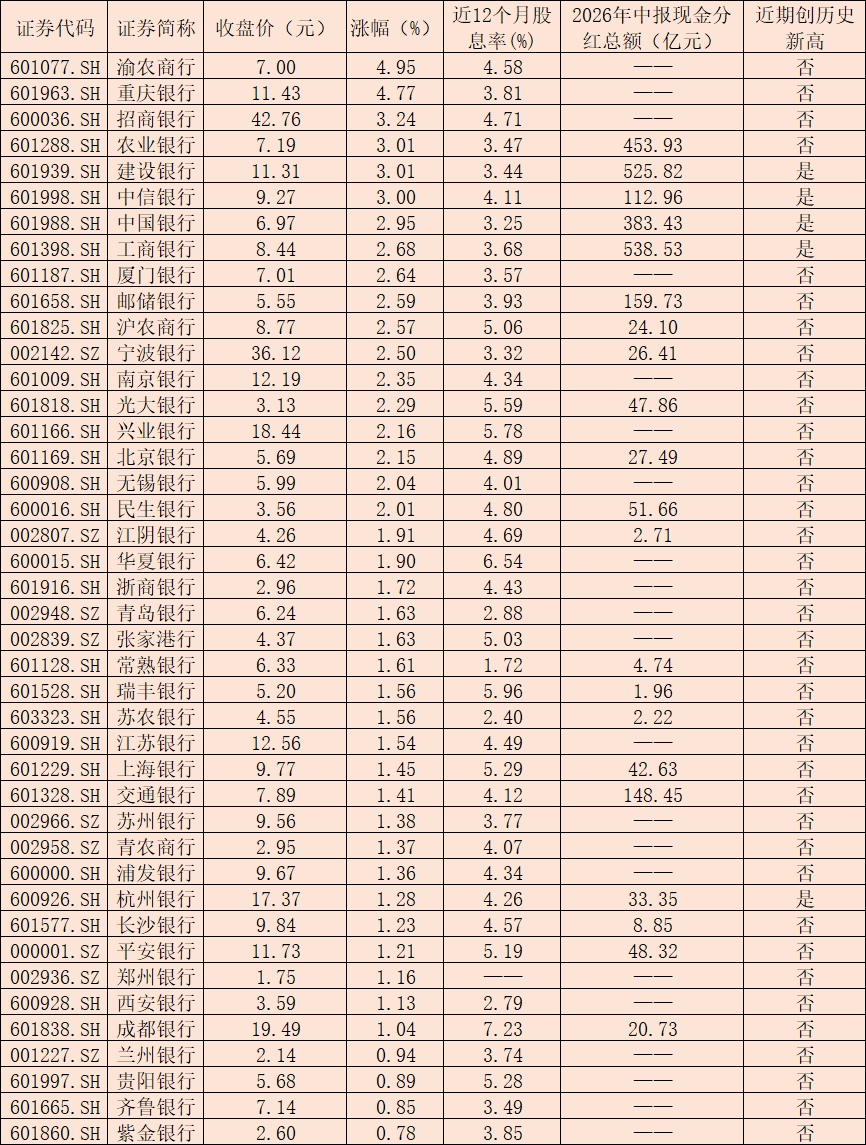
近期A股和港股的市场风险偏好明显下降,相对稳定的红利资产逆势走强,其中部分银行龙头股价创历史新高。从红利择时模型来看,通过观察红利股息率与中债利率的差值的历史分位数,预计红利仍然有上行空间。
红利并非同质资产,红利低波是银行暴露,红利质量是消费与资源暴露,选择哪一类红利,本质上是在选择不同的行业基本面,叠加了一定高抛低吸的市场因素。在全球地缘摩擦的影响下,资源类红利或更有弹性,若未来内需能逐步企稳,消费类红利也同样值得关注。股息率较高的红利已基本被市场识别,未来潜在红利或从部分供给有约束的制造业或具备品牌护城河的消费龙头中诞生。
国金证券:沿能源链寻找利率不敏感、红利属性的资产
近期中美科技股背离是全球科技股缩圈的一种体现,背后是全球AI产业链利润的再分配带来了非美科技股的估值压制,同时伴随着A股交易结构仍然拥挤。未来来看,在AI投资不确定仍在+加息预期缓和下,全球投资视角下持有美股AI科技股+黄金的组合可能是一个对冲组合。但对于国内投资者而言,A股科技股在科技缩圈过程中不占优势,此时对利率敏感度较低且具备红利属性的能源板块反而成为较好的替代品。
黄金是下一个场景的占优资产,而当下可以寻找的是需求对利率敏感度较低同时供给侧发生了较大变化的能源链。推荐:第一,以石油、油运、煤炭为代表的能化链条将继续受益于全球对能源的补库需求,同时是具备红利属性的资产。第二,在AI产业趋势存在放缓趋势、基本面产生分歧的背景下,叠加10月加息预期大幅回落,实际利率的利率压制逐步缓和,黄金正在迎来配置时机。
东吴证券:利率回落或催化下一轮行情
以史为鉴,美债加速上行不必然导致A股的调整,分子端的强劲是逆势的重要因素。截至10月9日,10Y美债和30Y美债利率均有所回落,而两者的历史波动率均持续超过 0.14%,进入高波动区间,短期有望回落。对比历史高息环境,强劲的分子端能够对冲美债高息环境的压力;而如果利率有所回摆,则可能成为下一轮行情的催化。
由于科技筹码仍较为拥挤,建议均衡配置。一方面,布局算力硬件分支,包括国产算力与半导体产业链、先进封装、PCB及其专用设备等订单与业绩加速放量的环节;同时关注前期调整充分、盈利下修与政策影响已充分定价的科技龙头,把握估值修复机会。另一方面,建议关注地产链,尤其是地产后周期的消费建材等方向;景气回升、价格稳中有升的化工、天然气等周期上游方向;业绩持续兑现、估值仍有吸引力的消费龙头以及供给格局偏紧的有色品种。
光大证券:短期市场或有修复窗口,市场锚点转向政策预期变化
短期市场或迎来“风险释放后的修复窗口”。展望四季度,市场的核心锚点或将由盈利端的超预期转向政策预期的变化。国内基本面稳中向好,国庆假期消费数据较好,有望提振市场信心。另一方面,节后两个交易日ETF资金呈现净流入,显示资金并未离场。向后看,四季度市场的核心锚点将由盈利端的超预期转向政策预期的变化,叠加中美关系阶段性缓和带来的外部环境改善,风险偏好的下限相对清晰。
关注三条均衡配置方向。方向一,政策链,即沿着政策发力的重点方向进行布局涵盖基建链、地产链、消费链以及各类细分领域。方向二,硬科技赛道。聚焦半导体、AI、高端制造等具有核心技术壁垒与国产替代逻辑的领域,既受益于全球科技产业周期的上行,也契合国家科技创新与自主可控的政策导向。方向三,有自下而上景气的其他板块,例如农林牧渔、医药、非银金融等,更多依靠自身基本面逻辑驱动而走出独立行情,不依赖宏观政策的强刺激,能够在市场震荡中提供一定的超额收益。
方正证券:市场有望柳暗花明,关注科技超跌反弹
市场有望迎来柳暗花明时刻,原因有三:一是宽基ETF放量缓解流动性负反馈担忧,成交量和融资余额逐步回归,风险偏好有望出现改善。二是内外部宏观变量有改善的迹象,美国中期选举之前美伊冲突继续升级的概率不大,美国国债拍卖情况较好,高油价和债券收益率最坏的情况正在过去,国内内需相关政策开始行动,并且保留了继续加码的政策空间。三是近期调整之后,股票的性价比进一步加强。
建议把握好四季度做多的窗口期,关注三方面配置机会:一是科技的超跌反弹,进入10月份之后科技催化增多,AI的产业趋势和景气度仍较为坚实,近期大幅回调之后配置价值显著提高,关注10月公布的公募基金持仓变化,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜;二是关注HALO资产逢低布局机会,油价回落之后,聚焦核心资源相关的有色金属+化工;三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。
(文章来源:券商中国)
以下内容为赞助商提供
互联网项目分享交流+骗局曝光群
扫码进群,获取今日最新消息