摘要:国内首份汇集注册分析师观点的复盘日报。AI摘要:主流券商观点:海外利率环境扰动市场,可均衡配置资源品、逢低布局科技成长。创新药板块受益业绩修复与出海 BD 落地逆市走强。政策催化下
国内首份汇集注册分析师观点的复盘日报。
AI摘要:主流券商观点:海外利率环境扰动市场,可均衡配置资源品、逢低布局科技成长。创新药板块受益业绩修复与出海 BD 落地逆市走强。政策催化下智能网联汽车迎拐点,智驾、具身智能产业链值得关注。
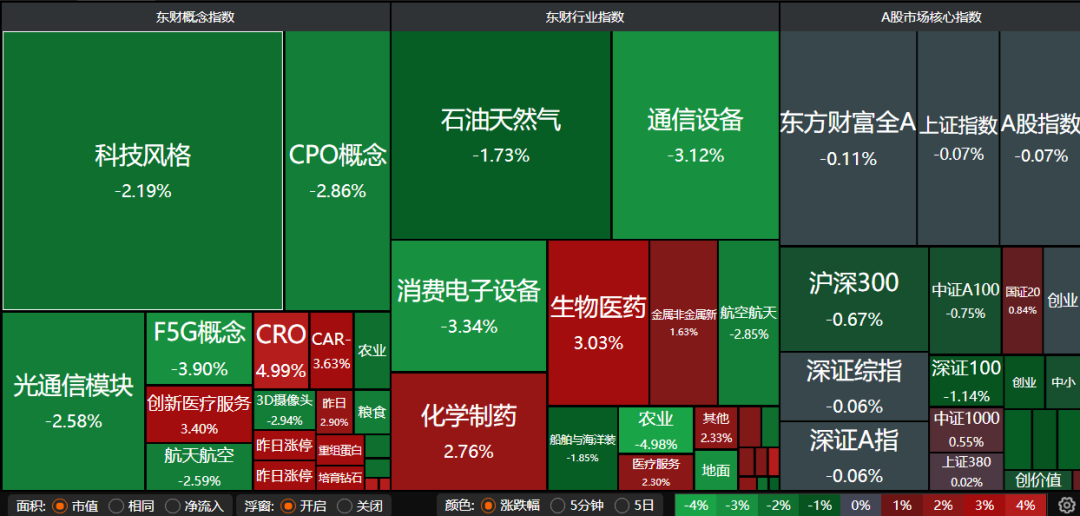
A股三大指数今日集体回落,沪指跌0.07%,深证成指跌0.64%,创业板指跌1.10%。沪深京三市成交额仅有1.64万亿,较上一交易日大幅缩量3441亿。行业板块涨多跌少,医疗服务、生物制品、乘用车、元件、电子化学品、化学制药板块涨幅居前,航海装备、地面兵装、航空装备、教育板块跌幅居前。
一、【主流券商核心观点】
1、东方财富证券:配置资源,精选科技
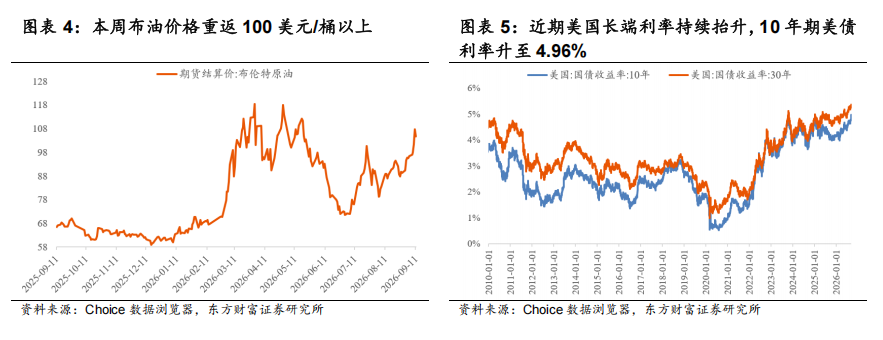
海外流动性预期收紧压制风险偏好,我们认为海外通胀与利率中枢高企是中期格局。以稳为主,平衡配置。我们继续强调重视资源品在当下及未来的配置价值,从地缘政治、产能周期到超级厄尔尼诺等影响,我们认为大宗商品整体依然处于上升周期。同时,海外呼吁放缓模型开发速度叙事扰动下,可适时逢低布局科技成长。
2、中金公司:加息会发生吗?
我们与市场想法的不同之处在于:不认为加息是洪水猛兽,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。
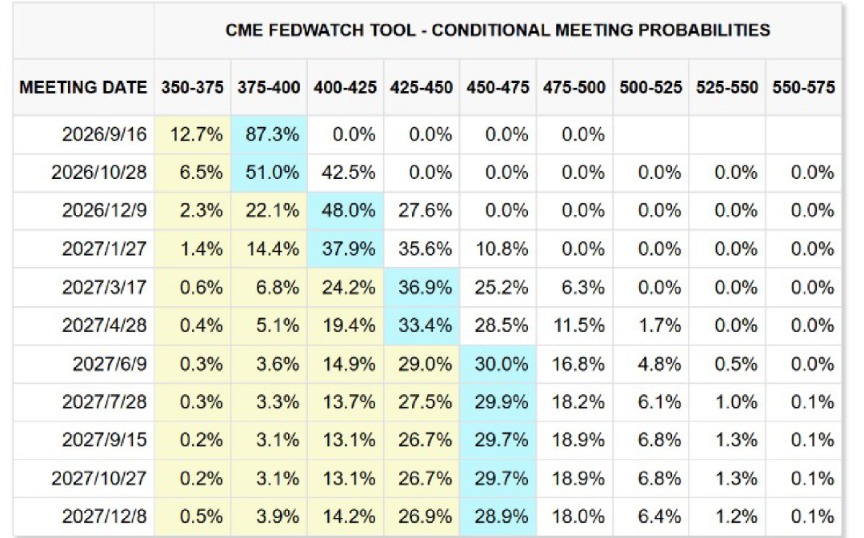
当前市场预期9月加息概率接近90%:
3、华泰证券:把握阶段性布局窗口
随着本周FOMC会议的落地,短期,A股的胜率和赔率均提升,可适度提升交易性仓位。中期,上游涨价及投资收益驱动中报业绩超预期,K型分化亦有收敛迹象,但持续性待验,配置性仓位仍需重视潜在的底部拐点品种。
二、【创新药逆市大涨】
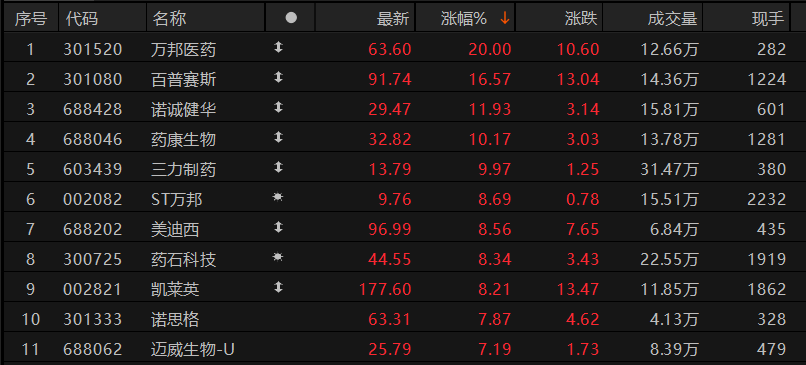
1、招商证券:创新药超预期
此轮创新药板块的行情由两条逻辑共同支撑。第一,超预期业绩是政策托底与出海BD落地的双重作用结果;第二,本轮行情的启动源于基本面良好的CXO龙头形成溢价和估值修复。国内CXO龙头出海授权数量与利润均实现规模增长后,市场形成“创新药对外授权CXO属于高门槛的技术密集型标的”的共识,为溢价提供了充分支撑。
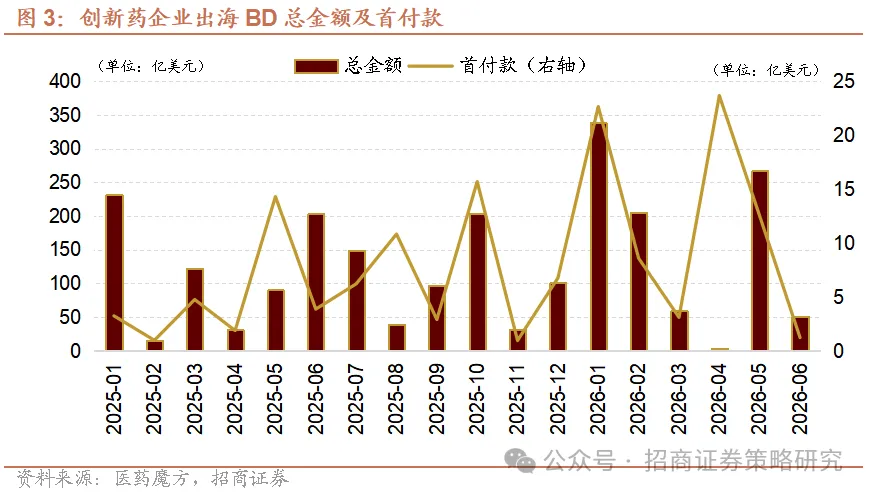
2、国金证券:关注创新药产业链
康龙化成、昭衍新药等多家创新药产业链的头部公司已披露2026H1业绩预告,整体表现优异、超过市场预期。创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。
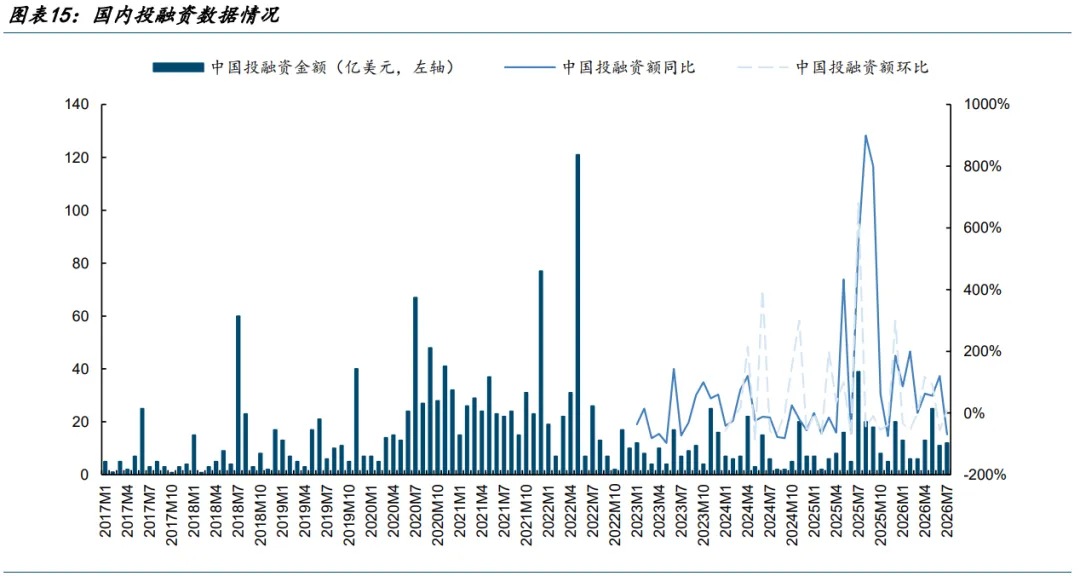
3、招银国际:2026年第二季度结束后,海外CXO行业复苏轮廓愈发清晰。梳理10家海外头部CXO、生命科学上游企业财报数据显示,2026年上半年全球医药研发需求延续2024年末开启的复苏浪潮,一个明显特征是利润修复跑在收入前面,行业降本增效的成果持续释放。
三、【汽车板块罕见多股涨停】
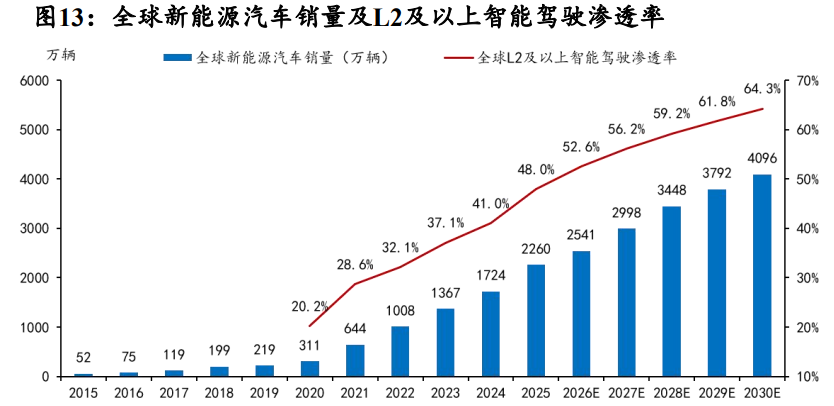
消息面上,工信部等九部门近日联合印发《智能网联新能源汽车产业发展“十五五”规划》,提出有序推进智能网联汽车准入和上路通行,支持搭载自动驾驶系统的车辆规模化应用,并明确到2030年,高速公路、城市快速路、部分城市道路等场景实现高度自动驾驶。
1、国金证券:有望迎来拐点
智能驾驶有望迎来拐点,智能座舱进入主动服务时代。智能驾驶技术持续进步,模型加速优化、范式持续迭代,高算力自研芯片陆续上车,芯片架构、模型算法以及编译器等的协同设计有望提升智驾体验;智能驾驶有望迎来拐点,头部车企智驾里程占比逼近50%,头部厂商MPI今年有望达千公里级别。
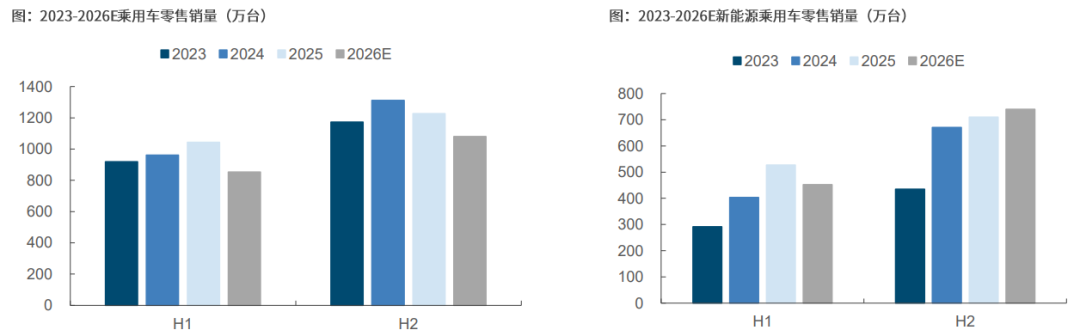
2、国盛证券:《智能网联新能源汽车产业发展“十五五”规划》释放明确信号,即中国汽车产业正在从追求规模扩张转向追求质量和效率。尽管新能源车仍追求渗透率目标,但实现的路径已从卷产能和卷价格,转向了通过技术创新、产能优化、秩序整治和准入收紧来推动行业走向良性竞争。
3、华龙证券:拥抱具身智能机遇
汽车行业积极拥抱具身智能时代机遇,自动驾驶汽车以及人形机器人作为具身智能两个重要载体,均有望在2026年取得1-10或0-1的阶段性进展,产业链核心环节标的弹性可期,维持行业“推荐”评级。
以下内容为赞助商提供
互联网项目分享交流+骗局曝光群
扫码进群,获取今日最新消息